
A indústria moeu mais cacau, não menos
As três regiões que medem a moagem mundial publicaram os números do terceiro trimestre. Somadas, processaram cerca de 10% mais cacau do que um ano atrás. É o contrário do que se vem dizendo sobre demanda fraca.
1. Os três números
Moagem é o cacau que as fábricas quebraram, torraram e prensaram. Três associações medem isso e publicam a cada trimestre: a europeia, a norte-americana e a asiática. Na quinta-feira, 15 de outubro, saíram os números de julho a setembro.
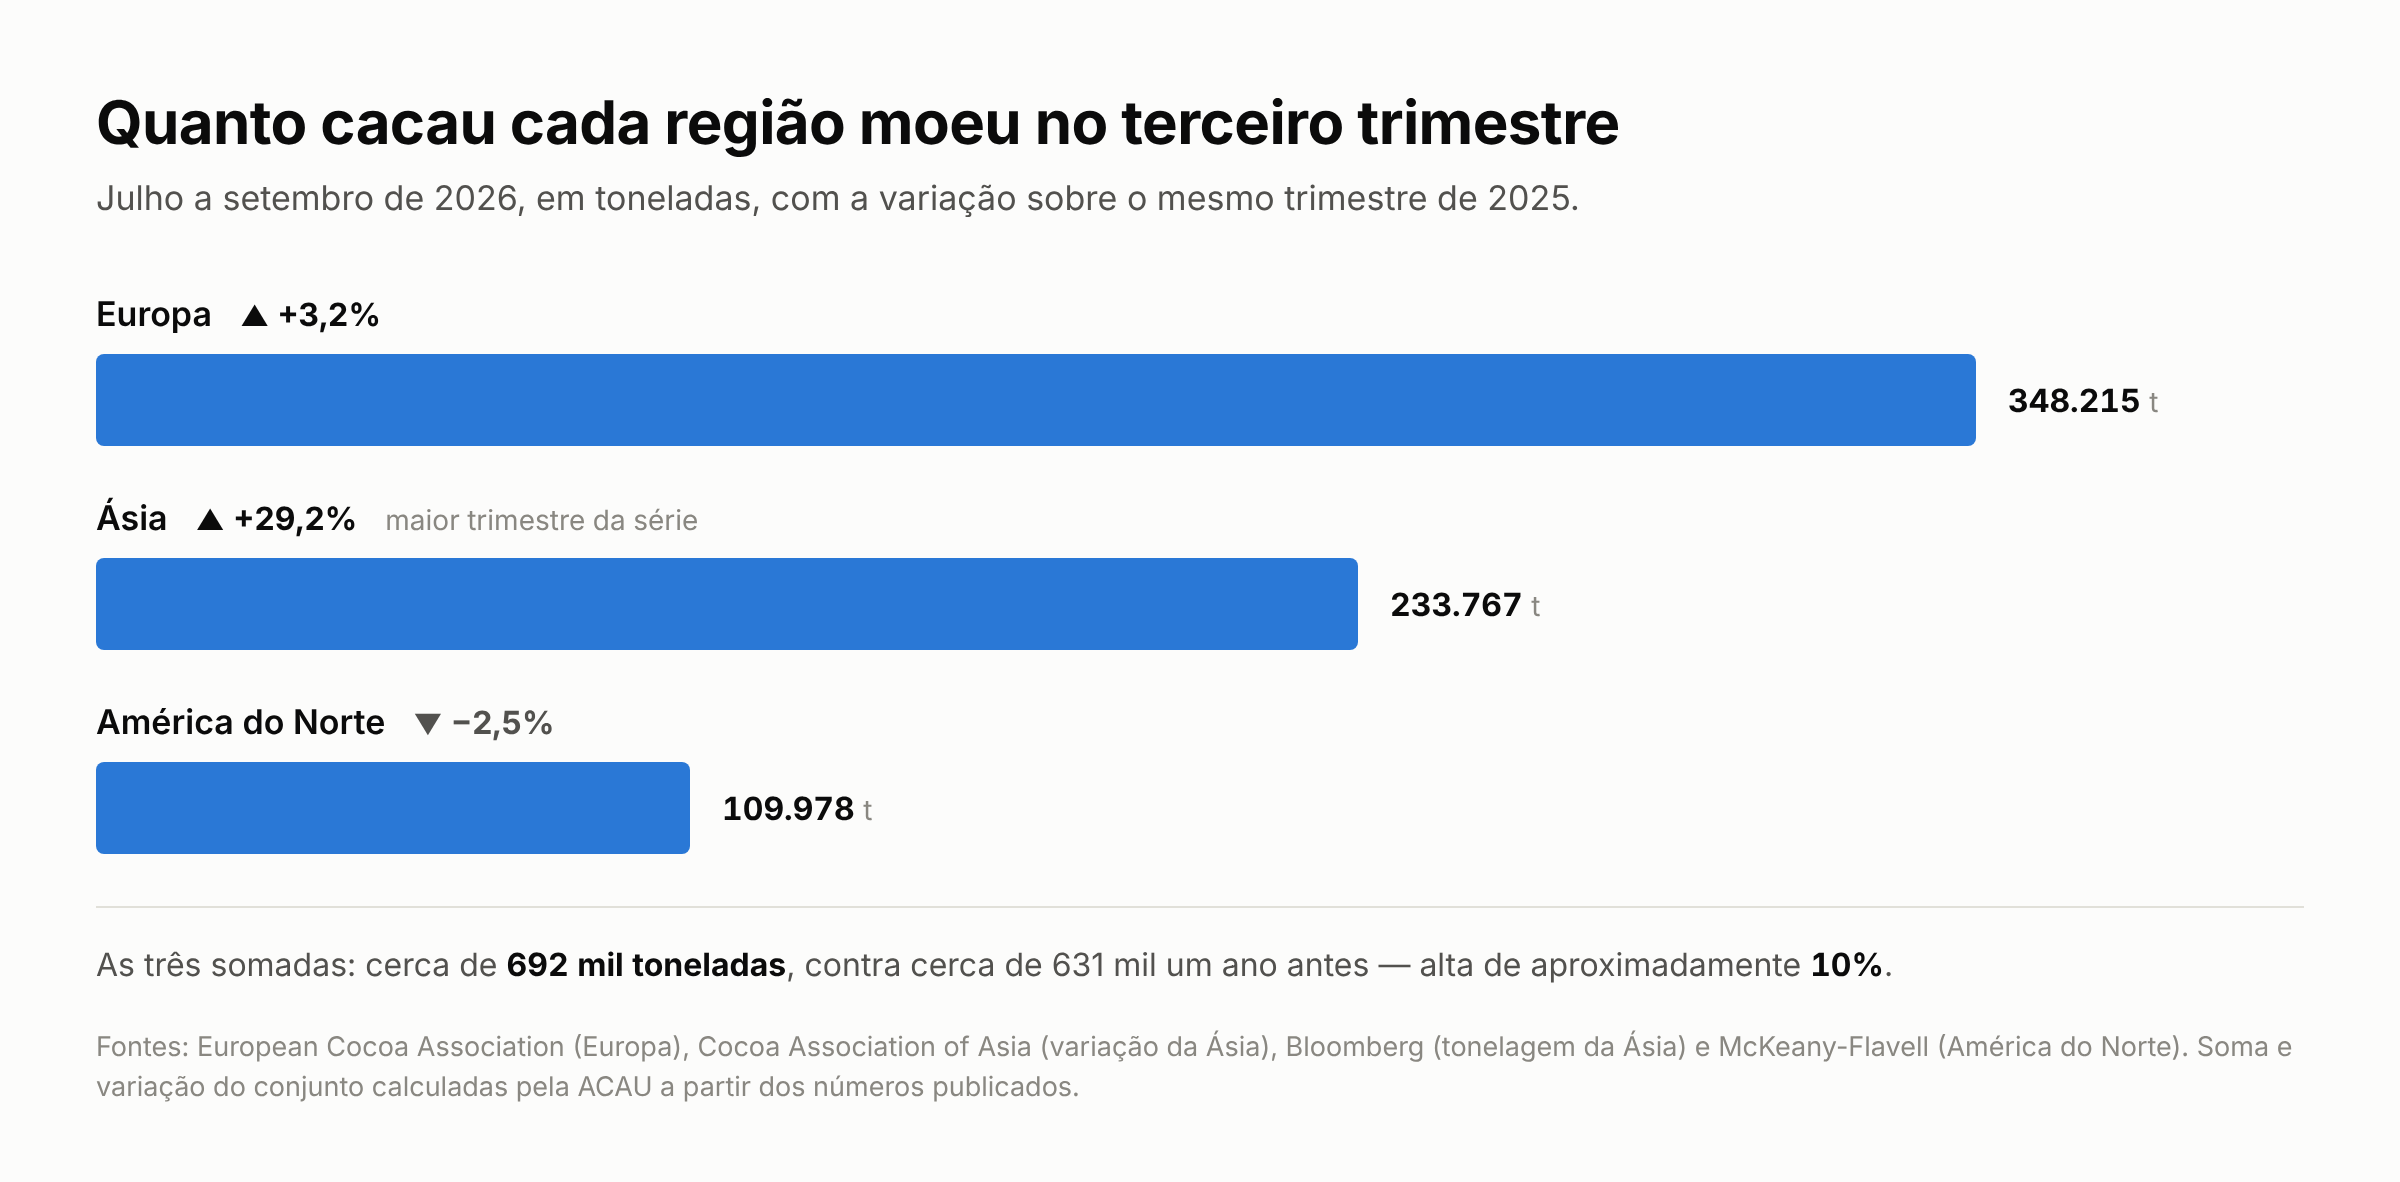 A Ásia moeu quase um terço a mais que um ano atrás. A Europa voltou a crescer. A América do Norte recuou.
Somadas, as três regiões moeram cerca de 692 mil toneladas, contra cerca de 631 mil um ano antes — alta de aproximadamente 10% (conta nossa, a partir dos três números publicados).
Dois desses resultados surpreenderam quem acompanha o mercado.
A Europa voltou a crescer. No segundo trimestre, a moagem europeia tinha caído 4,6%, o pior resultado para um segundo trimestre em seis anos. A expectativa para este trimestre, segundo pesquisa da Bloomberg com nove analistas divulgada em 13 de outubro, era de nova queda, de 3,9%. Veio alta de 3,2%. São sete pontos na direção contrária do consenso. O número é da própria European Cocoa Association, com 19 empresas reportando.
E a Ásia teve o maior trimestre da sua série. A alta de 29,2% é da Cocoa Association of Asia. A associação asiática publica a variação, mas não a tonelagem; o volume de 233.767 toneladas vem da Bloomberg.
2. O que a moagem mede — e o que ela não mede
Vale entender o que esse número é, porque ele é citado toda hora e quase sempre de maneira equivocada. Então fique atento:
Moagem é processamento, não é consumo. Não se deixe mais levar por essa falsa associação entre um e outro. A moagem conta o cacau que entrou na fábrica e foi transformado em massa, manteiga e pó. Não conta o chocolate vendido na prateleira. Um não tem nada a ver com o outro. Uma fábrica pode moer mais para repor o estoque que gastou, e nesse caso o número sobe sem que ninguém tenha comido um pedacinho a mais de chocolate.
E moagem também não é safra. Ela (a moagem) mede o que a indústria processou, não o que o campo produziu.
Por isso a leitura correta de uma alta de 10% não é “o mundo está comendo mais chocolate”. É mais modesta e mais útil: as fábricas estão comprando e processando mais amêndoa do que no ano passado. Para quem vende amêndoa, essa é a parte que importa.
3. O preço na semana
Em Nova York, o contrato de dezembro fechou a sexta-feira, 16 de outubro, a US$ 5.645 por tonelada. Na sexta anterior, 9 de outubro, havia fechado a US$ 5.665. Na semana, queda de 0,35%.
O meio da semana foi outra história. Na quinta, 15, o mercado fechou a US$ 5.831 — o maior fechamento desde o começo do mês. Na sexta caiu 3,19% de uma vez. Na segunda-feira, 19, voltou a subir e fechou a US$ 5.692.
Sobe e desce, vai e vem. Confuso? Não. Repare na sequência, porque ela nos ensina uma coisa.
Os números de moagem saíram na quinta-feira. No dia seguinte o mercado caiu mais de 3%. Se a moagem forte tivesse puxado o preço, teria puxado para cima. Não, não puxou.
Isso não significa que o número não valha nada. O que significa é que o preço de um dia responde a muita coisa ao mesmo tempo — posição de quem comprou e vendeu papel, câmbio, notícia de clima, prazo de contrato — e que amarrar um movimento de um dia a uma única causa é quase sempre invenção. A moagem subiu. O preço caiu e voltou. São dois fatos, e não há ponte entre eles que a gente possa provar. Mas isso evidencia os muitos soluços, tropeços e apostas que ocorrem no mercado. Sim, são vários. Tem muita coisa acontecendo e vale a pena saber o que é e tentar antecipar.
4. Costa do Marfim: o preço baixo ficou
A Costa do Marfim fixou o preço ao produtor da safra principal 2026/27 em 1.200 francos CFA por quilo. O detalhe está em como se chegou nesse número.
Na safra principal anterior, 2025/26, o governo marfinense anunciou um preço recorde de 2.800 CFA por quilo. Em março deste ano, para a safra intermediária, cortou para 1.200. E agora, para a safra principal nova, manteve os 1.200.
Ou seja: o corte pela metade aconteceu em março. O que é notícia agora é que ele não foi desfeito — o produtor marfinense entra na safra cheia recebendo metade do que recebeu na safra cheia anterior.
E os produtores pararam. Segundo o Rio Times, que reúne a imprensa local, o sindicato SYNAP-CI, presidido por Koné Moussa, declarou greve por prazo indeterminado em 16 de setembro, logo após o anúncio do preço. Em 17 de outubro houve um ato em Daloa, com produtores de 31 regiões, e o movimento foi mantido.
As reivindicações vão além do preço. A principal delas é uma garantia do Estado de que o produtor receba 60% do preço de exportação. O sindicato pede também a troca do diretor-geral do Conselho do Café e Cacau e uma solução para o cacau da safra passada que ficou encalhado com produtores e cooperativas.
Não localizamos manifestação do Conselho do Café e Cacau sobre o movimento, nem medida de quanto cacau está retido.
5. Gana: a diferença que vira rota
Gana abriu a safra em 25 de setembro pagando GH¢ 42.400 por tonelada — GH¢ 2.650 por saco de 64 quilos, alta de 2,4%. O valor corresponde a 71,18% do preço FOB de exportação, acima do piso de 70% que passou a ser obrigatório com a Lei 1182.
Pelas contas da agência Ecofin, de 28 de setembro, o preço ganês está cerca de 75% acima do marfinense.
Uma diferença desse tamanho entre dois países vizinhos não fica no papel. Historicamente, ela reabre o contrabando de cacau de um lado para o outro — o que embaralha a estatística dos dois e, num ano de regra europeia de rastreabilidade entrando em vigor, cria um problema a mais para quem precisa provar de onde veio cada lote.
E repare na coincidência entre as duas seções acima.
Os dois países estão respondendo à mesma pergunta: quanto do preço de exportação deve chegar a quem plantou. Em Gana, a resposta virou lei — piso de 70%, e o preço anunciado em setembro ficou em 71,18%. Na Costa do Marfim, a mesma pergunta está na pauta de uma greve que já passou de um mês, com os produtores pedindo 60%.
Não é um detalhe africano. É a discussão que existe em toda cadeia de cacau do mundo, inclusive na nossa, e que aqui a gente chama de deságio. A diferença é que lá ela tem número, data e lei escrita.
6. Brasil: a porta continua fechada
O Despacho Decisório nº 456, que suspendeu a importação de amêndoas da Costa do Marfim em fevereiro, continua em vigor. Em 15 de outubro, o secretário-executivo adjunto do Ministério da Agricultura, Fabio Rodrigues, afirmou que “não está no horizonte qualquer alteração“, segundo o portal Mercado do Cacau.
E há um número brasileiro que conversa diretamente com a moagem mundial. Segundo a AIPC, a moagem das indústrias associadas foi de 53.743 toneladas no terceiro trimestre, alta de 16,4% sobre o mesmo trimestre de 2025. O recebimento de amêndoa, de outubro de 2025 a setembro de 2026, somou 226.497 toneladas, alta de 25,3%.
A associação afirma que a recuperação depende de a demanda por derivados reagir de forma consistente.
Vale colocar as duas coisas lado a lado. A moagem das associadas subiu 16,4%. O recebimento subiu 25,3%. A moagem mundial subiu cerca de 10%. Os números disponíveis mostram indústria comprando e processando mais — no Brasil e fora dele. O recebimento, registre-se, mede só o cacau que chegou às associadas: não é medida de safra nem de desempenho de nenhum estado.
7. O que isso significa para o Espírito Santo
Três leituras.
A conta de quem compra ficou mais fácil de conferir. Quando se disser que a demanda está fraca, agora existe número público para checar: moagem europeia em alta, asiática em alta recorde, brasileira em alta de 16,4%. Não é argumento de produtor contra comprador — é o dado que as próprias associações do setor publicaram.
A origem africana ficou mais incerta, não menos. Safra principal marfinense com preço pela metade, produtores parados, e uma diferença de preço com Gana grande o bastante para desviar carga. Nada disso aumenta a confiança de quem precisa de amêndoa com origem comprovada até dezembro.
E o prazo continua correndo. Faltam 71 dias para a lei europeia contra o desmatamento começar a valer para empresas grandes e médias. Coordenada do talhão, histórico da área e papel guardado por cinco anos são o que o comprador que vende à Europa vai exigir. Cabruca e origem conhecida só valem o que se consegue documentar. Já está com a sua documentação em ordem? Não? Então pode começar!
E continue anotando o preço toda semana: o convencional, o certificado e o fechamento de Nova York do mesmo dia. É essa anotação que mostra o que as agências internacionais não publicam.
Este boletim é informativo. Não constitui recomendação de compra, venda ou retenção de cacau. Tome suas próprias decisões de compra, venda e estocagem. Nós não lhe diremos o que fazer.
Fontes
- European Cocoa Association — Western Europe grindings, 3º trimestre de 2026, publicado em 15/10/2026 — https://www.eurococoa.com/wp-content/uploads/WEBSITE-REPORT-WESTERN-STATS-Q3-2026.pdf
- Cocoa Association of Asia — variação da moagem asiática no 3º trimestre de 2026, publicado em 15/10/2026 — https://www.cocoaasia.org/grinding-figures
- McKeany-Flavell — moagem da América do Norte no 3º trimestre de 2026, 19/10/2026
- Bloomberg, via ADM Investor Services — tonelagem da moagem asiática e pesquisa de expectativas, 13 a 15/10/2026
- Investing.com — fechamentos do contrato de dezembro/2026 na ICE Nova York, 9, 15, 16 e 19/10/2026
- Reuters, via CNBC Africa — preço ao produtor da Costa do Marfim para a safra principal 2026/27, 01/09/2026
- Rio Times — paralisação de produtores marfinenses, 19/10/2026
- Citi Newsroom — preço ao produtor de Gana para 2026/27 e enquadramento na Lei 1182, 25/09/2026
- Ecofin Agency — comparação entre os preços ao produtor de Gana e da Costa do Marfim, 28/09/2026
- Mercado do Cacau — declaração do Ministério da Agricultura sobre o Despacho Decisório nº 456, 16/10/2026
- AIPC, via Reuters e Forbes Brasil — moagem e recebimento das indústrias associadas, 09/10/2026
- Conselho da União Europeia e Comissão Europeia — prazos do Regulamento (UE) 2023/1115
Voltar para o blog