
Sem cacau africano, compraram o brasileiro
A safra nacional cresce e a amêndoa não sai do país. Os dados oficiais de comércio exterior mostram o que aconteceu quando a importação parou — e o resultado desmente o que a indústria vinha dizendo.
1. A pergunta
No primeiro trimestre deste ano, o recebimento de cacau pelas indústrias brasileiras cresceu 61%. A moagem, no mesmo período, caiu 0,8%.
Se entra mais cacau e se mói menos, alguma coisa tem que acontecer com a diferença. Ela sai do país? Vira chocolate? Fica parada?
Fomos ao Comex Stat, a base oficial do governo federal, e levantamos sete anos de exportação e importação de tudo que é cacau — amêndoa, pasta, manteiga, pó e chocolate. As respostas estão nos números.
2. O excedente não sai como amêndoa
Esta é a primeira constatação, e ela é categórica.
O Brasil exportou 476 toneladas de amêndoa de cacau entre janeiro e agosto de 2026. Em 2024 foram 131 toneladas no ano inteiro. Em 2025, 378. O recorde da série, em 2022, foi de 689 toneladas.
Para efeito de comparação: o país importou 18 mil toneladas de amêndoa só nos oito primeiros meses de 2026, e 42 mil toneladas em 2025.
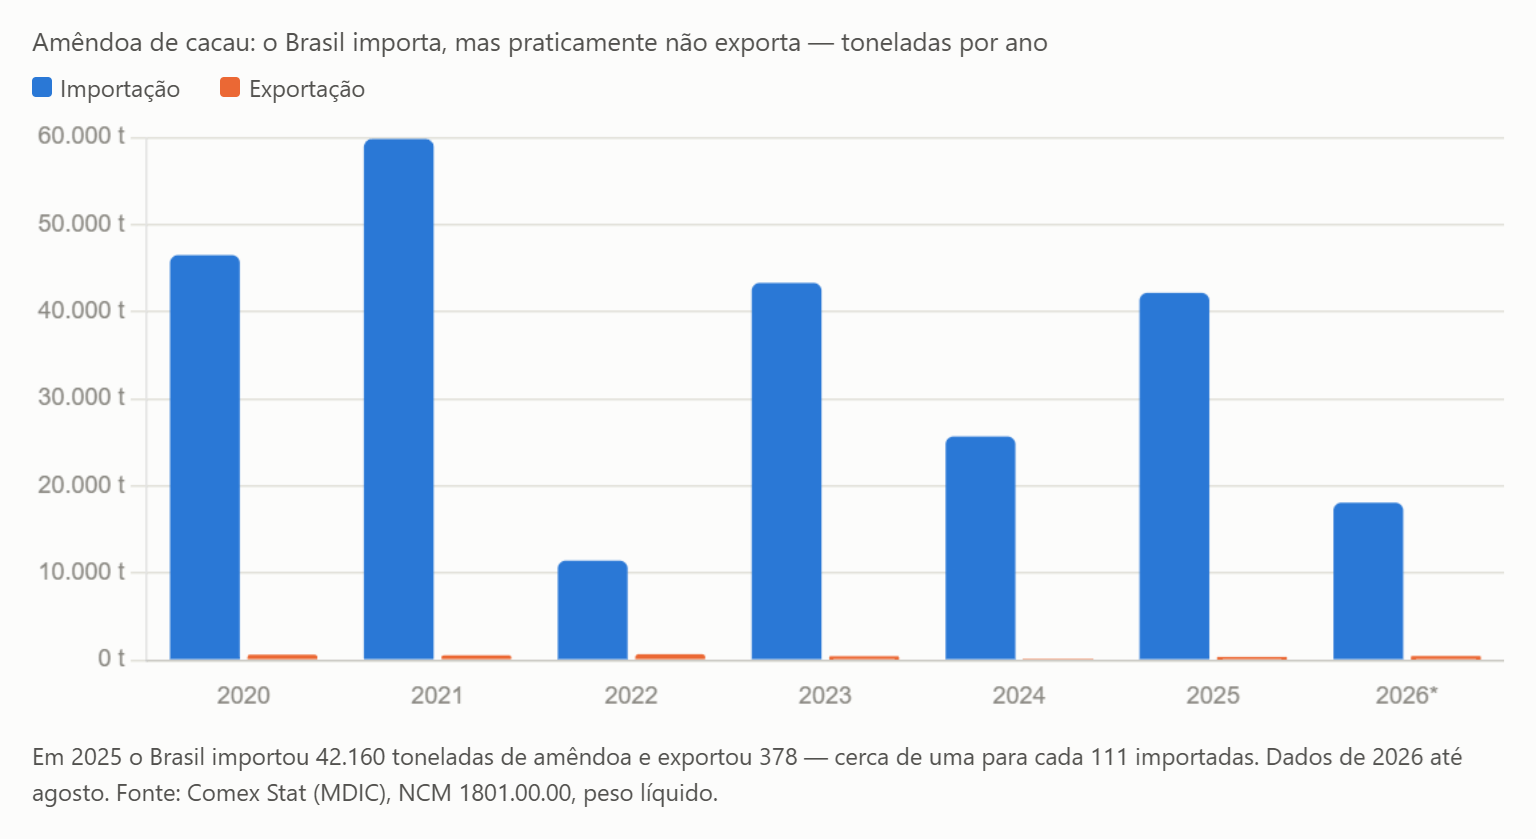
Ou seja, o Brasil não é exportador de amêndoa. Não existe canal montado para isso. Se a produção nacional dobrar, como prevê o plano do governo, não há hoje para onde escoar o excedente.
3. A indústria está comprando mais derivado pronto
Enquanto a moagem brasileira segue estagnada, a importação de derivados prontos — pasta, manteiga e pó de cacau — sobe ano após ano:
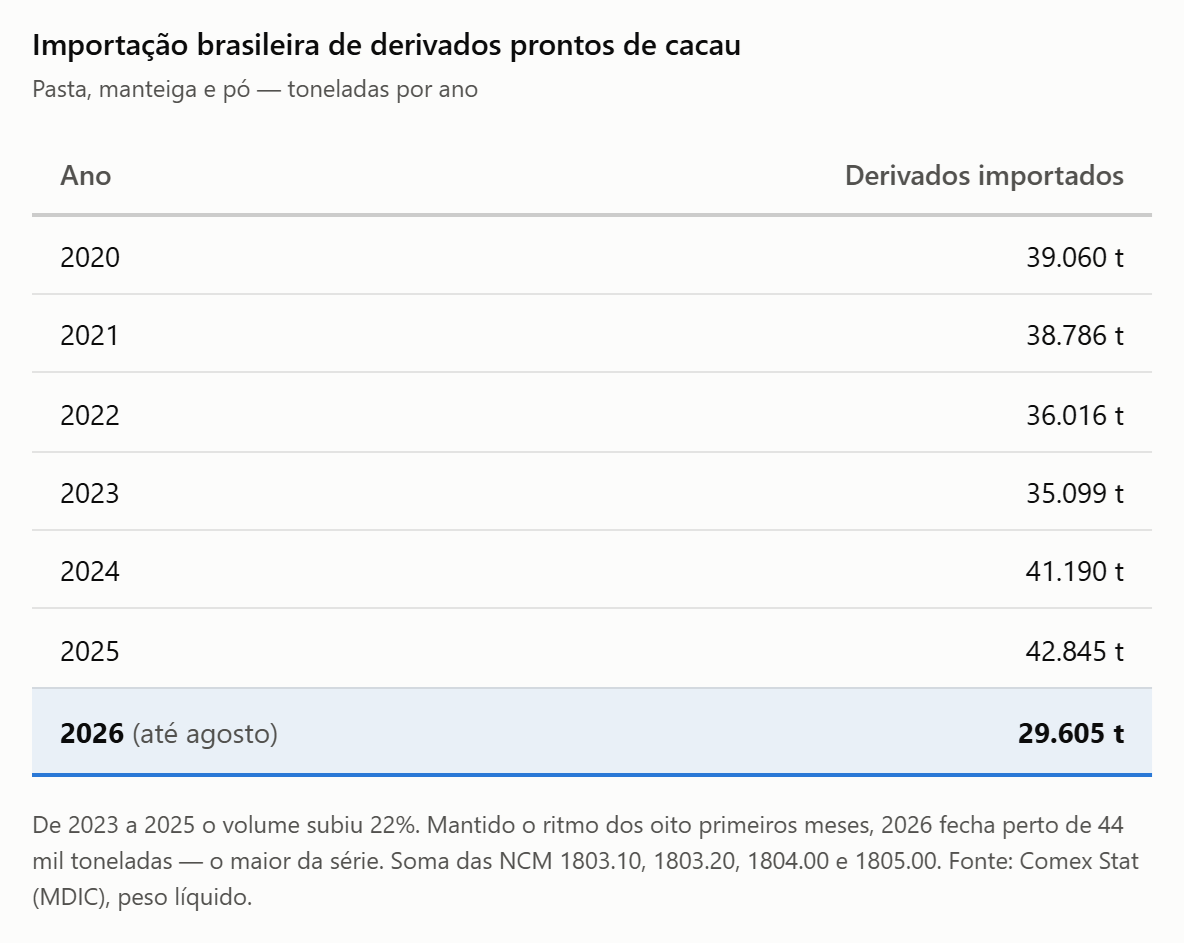
De 2023 para 2025, o volume subiu 22%. Se for mantido o ritmo dos oito primeiros meses, 2026 fecha perto de 44 mil toneladas — o maior da série.
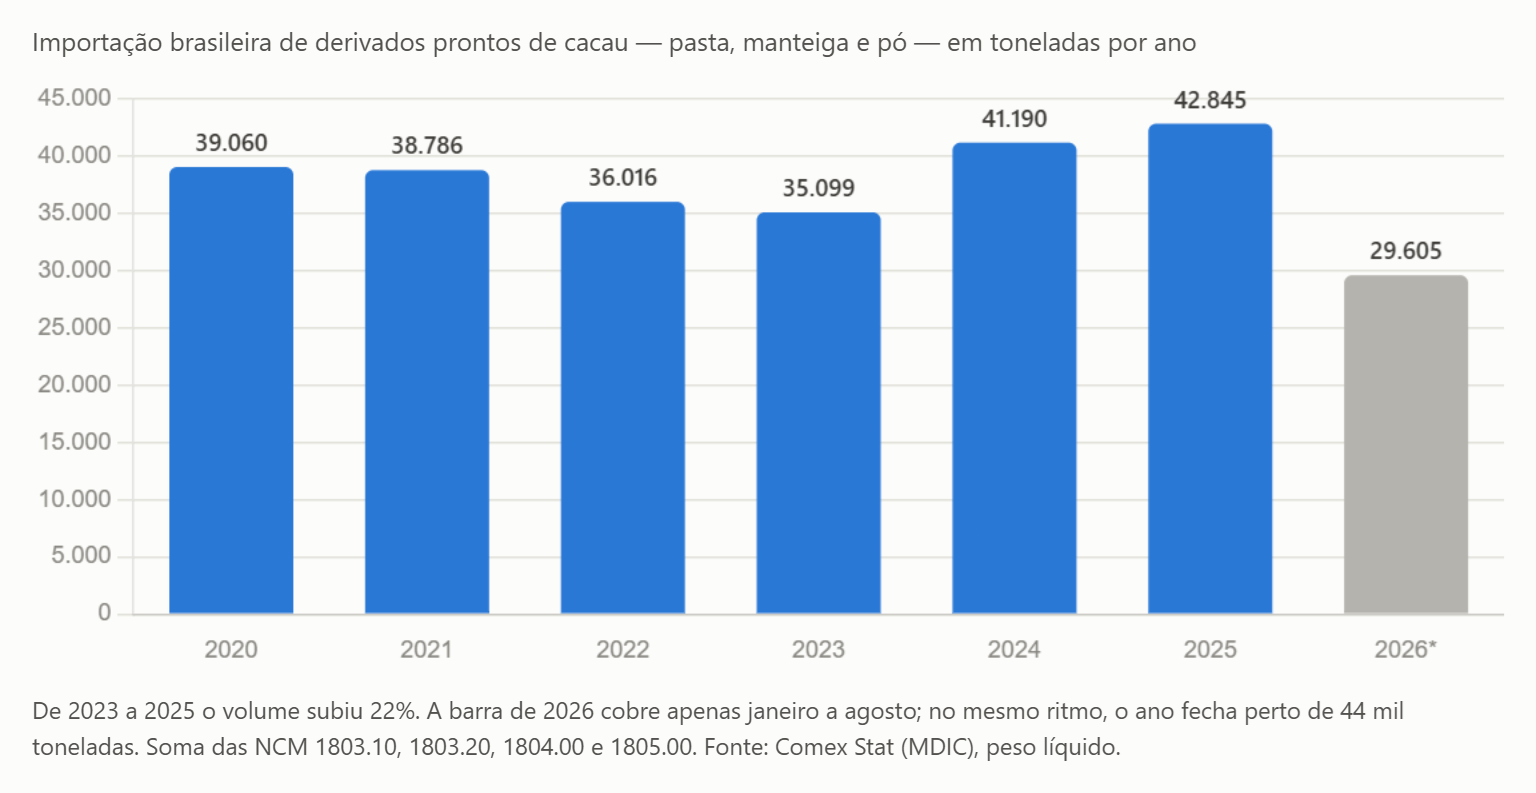
No mesmo intervalo, a moagem nacional ficou praticamente parada. São dois movimentos de ritmos diferentes: o derivado pronto vem subindo devagar e de forma constante há três anos, e o que ele custa ao país não é a compra da amêndoa — é a etapa de moagem. Cada tonelada de manteiga ou pó que chega pronta é uma tonelada que não foi quebrada, torrada e prensada aqui.
E a importação de amêndoa, em 2026, caiu por um motivo já apurado. Foram 18.077 toneladas entre janeiro e agosto, contra 42.159 em 2025 — e a causa é o embargo. Em 24 de fevereiro o Ministério da Agricultura suspendeu a importação de amêndoas da Costa do Marfim, por risco de mistura com cacau de países vizinhos. Os registros mensais do Comex Stat mostram 2.002 toneladas em janeiro, 16.066 em fevereiro — as cargas que já estavam em trânsito — e nenhuma de março a agosto.
São dois movimentos distintos, e é importante não confundi-los. O derivado pronto vem subindo desde 2023, por decisão de compra. A amêndoa parou em 2026, por decisão de governo.
3.1. Onde está a queda de 37,5%
Ao divulgar os números do primeiro trimestre, a AIPC informou que o Brasil importou 18.068 toneladas de amêndoa, queda de 37,5% sobre o mesmo período de 2025, e afirmou que a variação reflete o ajuste natural do mercado diante da maior oferta interna, ressaltando que ela não decorre de medidas de restrição à importação.
Vale fazer a conta, porque ela é simples e os dois números batem.
O Comex Stat, aberto mês a mês, mostra de onde vieram essas 18.068 toneladas: 2.002 em janeiro e 16.066 em fevereiro. A soma é exatamente o número do trimestre divulgado pela associação. Março ficou em zero.
Nos dois primeiros meses, portanto, o país importou em média 9.034 toneladas por mês — e fevereiro, com 16 mil toneladas, foi o maior mês do ano. Não é ritmo de retração.
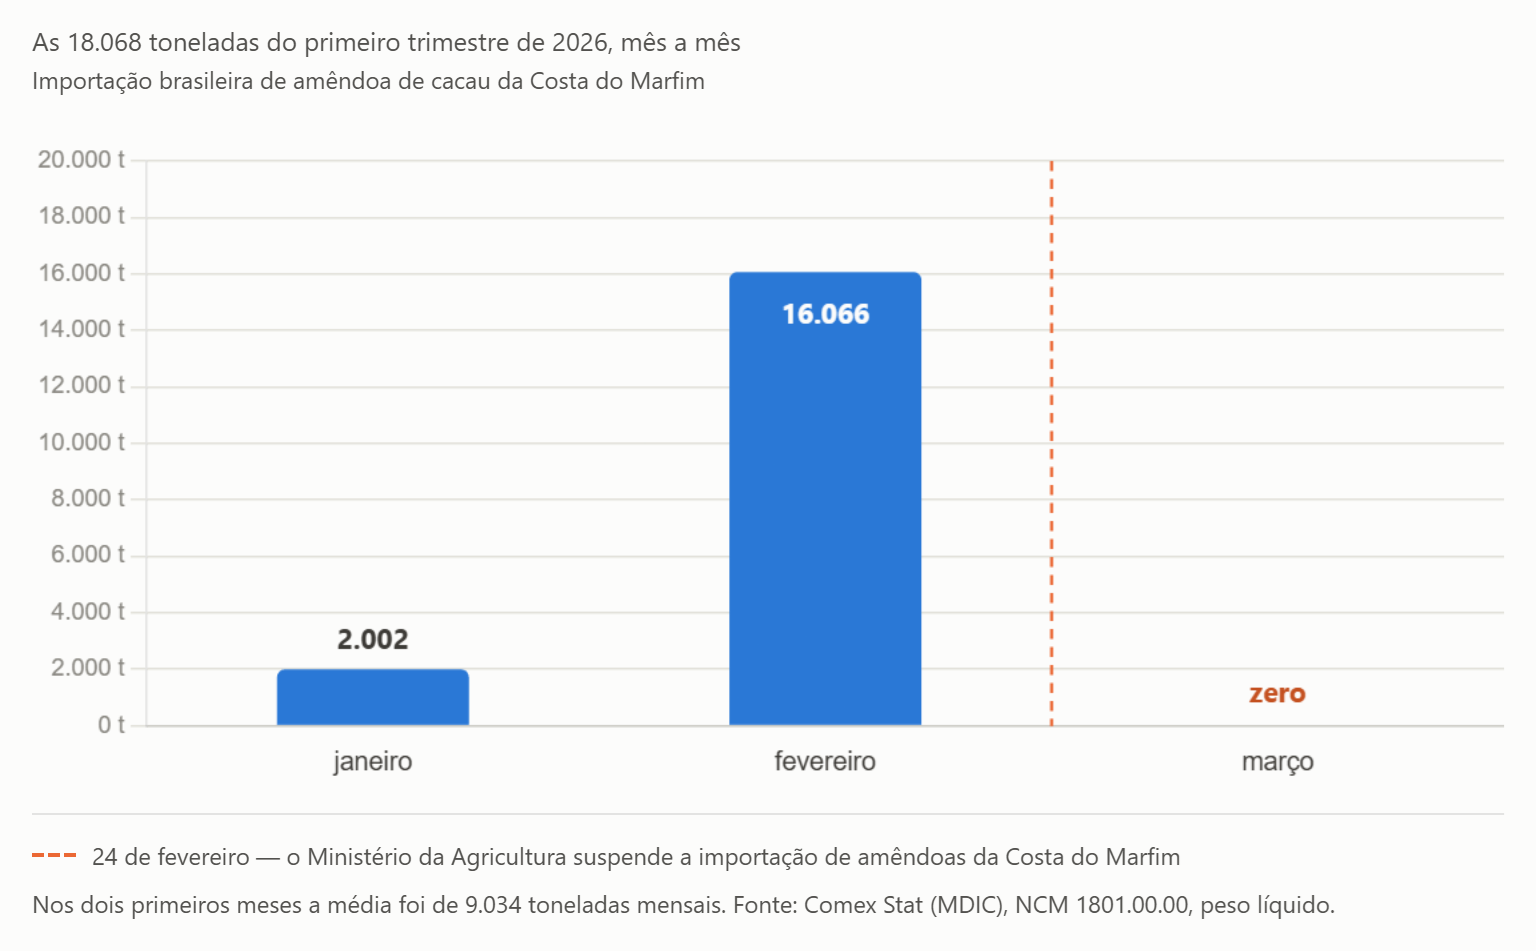
Se março tivesse seguido a média de janeiro e fevereiro, o trimestre teria fechado perto de 27.100 toneladas, e a queda sobre 2025 seria de cerca de 6%. Praticamente toda a diferença entre 6% e 37,5% está concentrada em um único mês: março — o primeiro mês inteiro depois de 24 de fevereiro, data em que o Ministério da Agricultura suspendeu a importação de amêndoas da Costa do Marfim.
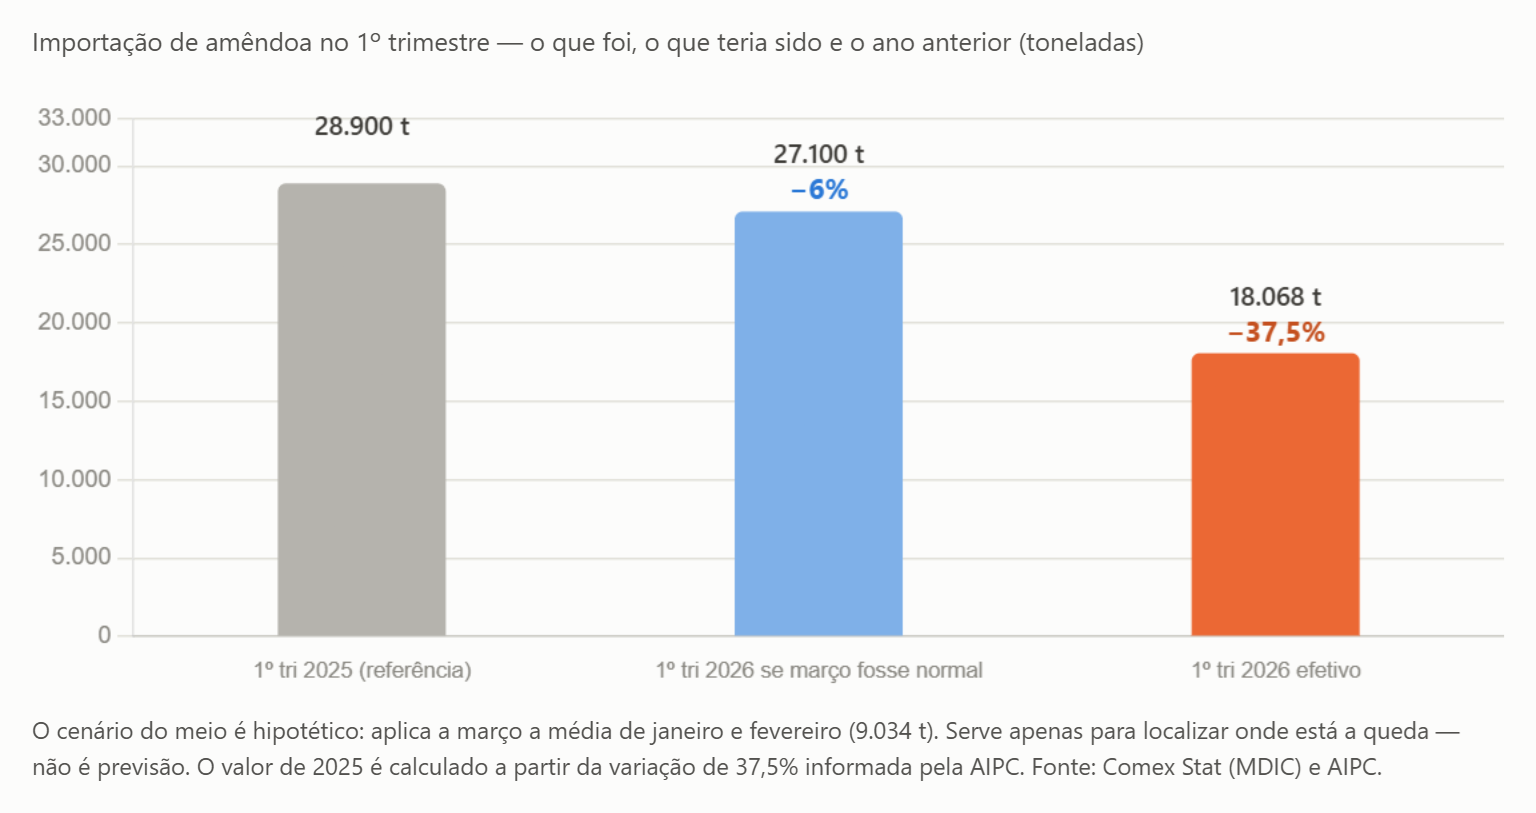
E a suspensão pesa porque a origem é praticamente única: das 18.077 toneladas importadas pelo Brasil em 2026 até agosto, 18.068 vieram da Costa do Marfim — 99,95%. De março a agosto, nenhuma.
Há um ponto que sustenta a leitura da AIPC. Gana não está embargada e também praticamente sumiu: foram 8.015 toneladas em 2025 e 1,6 tonelada em 2026. Se a indústria quisesse amêndoa importada, poderia ter comprado de Gana. Não comprou. Isso é compatível com ajuste de mercado — e também com o fato de a safra ganesa estar menor e o cacau de lá, mais caro. Os dados públicos não separam as duas explicações.
Ficam aqui os números. A conta, faça você, leitor.
3.2. O que aconteceu quando a amêndoa importada parou
Junte os três números do primeiro trimestre e a conta fecha sozinha.
O recebimento de cacau brasileiro pelas indústrias subiu 61% — cerca de 10,8 mil toneladas a mais. A importação de amêndoa caiu 37,5% — cerca de 10,8 mil toneladas a menos. E a moagem ficou praticamente igual, com variação de 0,8%.
As fábricas moeram o mesmo tanto. O que mudou foi a origem do grão, quase tonelada por tonelada.
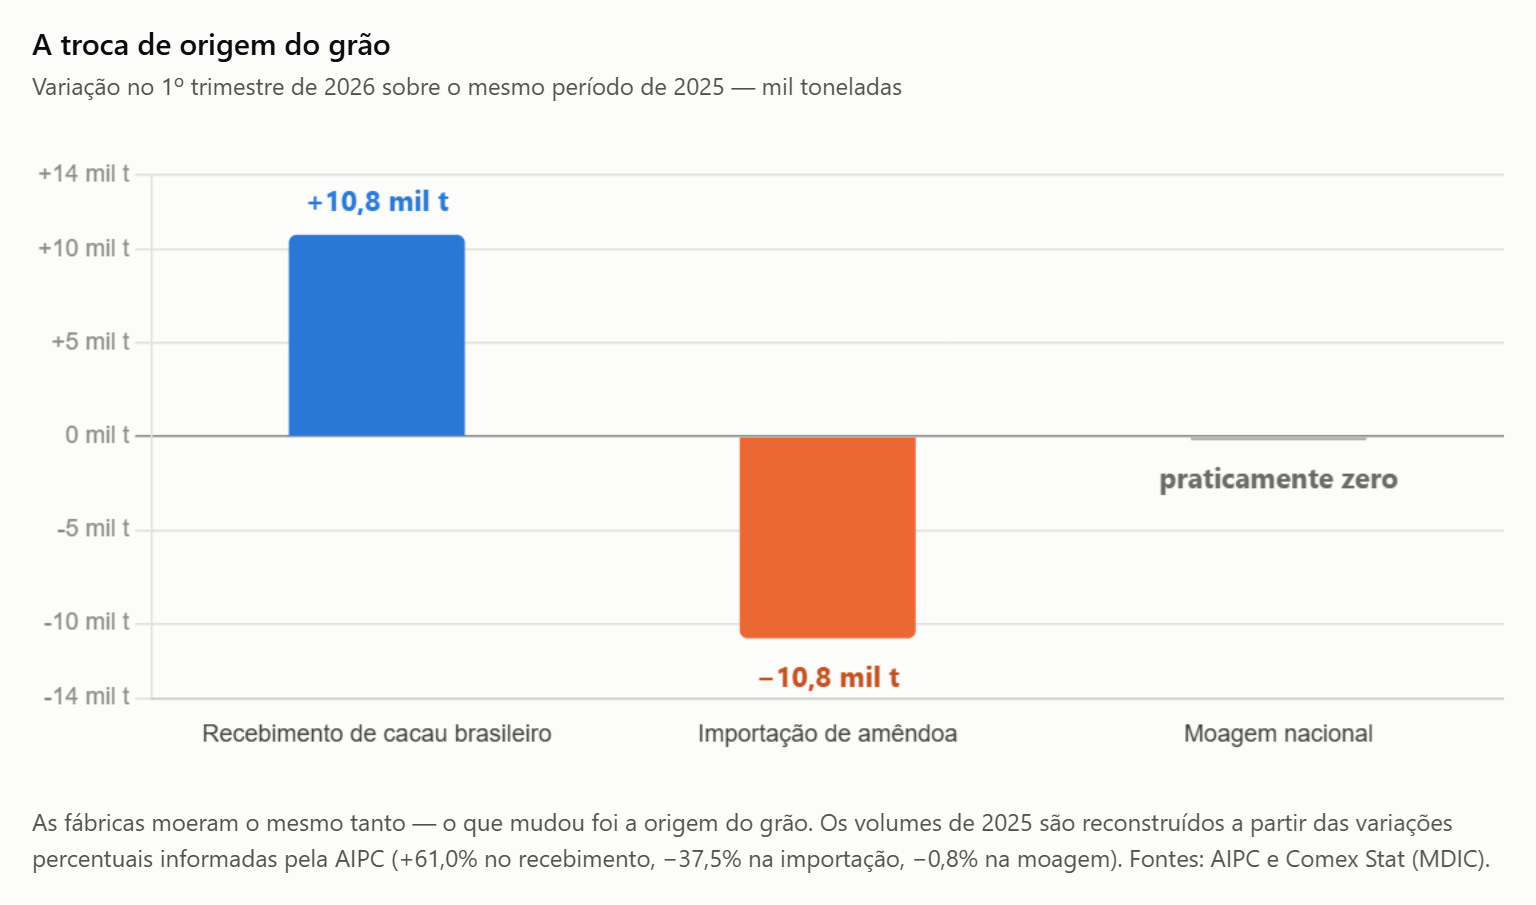
Isso diz uma coisa que nenhum comunicado do setor diz: quando a amêndoa importada deixou de entrar, a indústria comprou a amêndoa brasileira. Não faltava demanda pelo cacau nacional. Faltava preferência.
Uma ressalva: os volumes de 2025 usados nessa comparação são reconstruídos a partir das variações percentuais informadas pela AIPC, não medidos diretamente, e uma coincidência tão exata pode ter um pedaço de acaso. Mas a ordem de grandeza é essa.
4. E o mercado não encolheu
Se o consumo tivesse desabado, apareceria no chocolate. Não aparece: o Brasil exportou cerca de 36,8 mil toneladas de chocolate e preparações com cacau em 2025, contra 28,8 mil em 2020, importando entre 15 mil e 20 mil por ano — ou seja, segue exportador líquido. As exportações de derivados também não caíram: ficaram entre 47 mil e 55 mil toneladas todos os anos desde 2020.
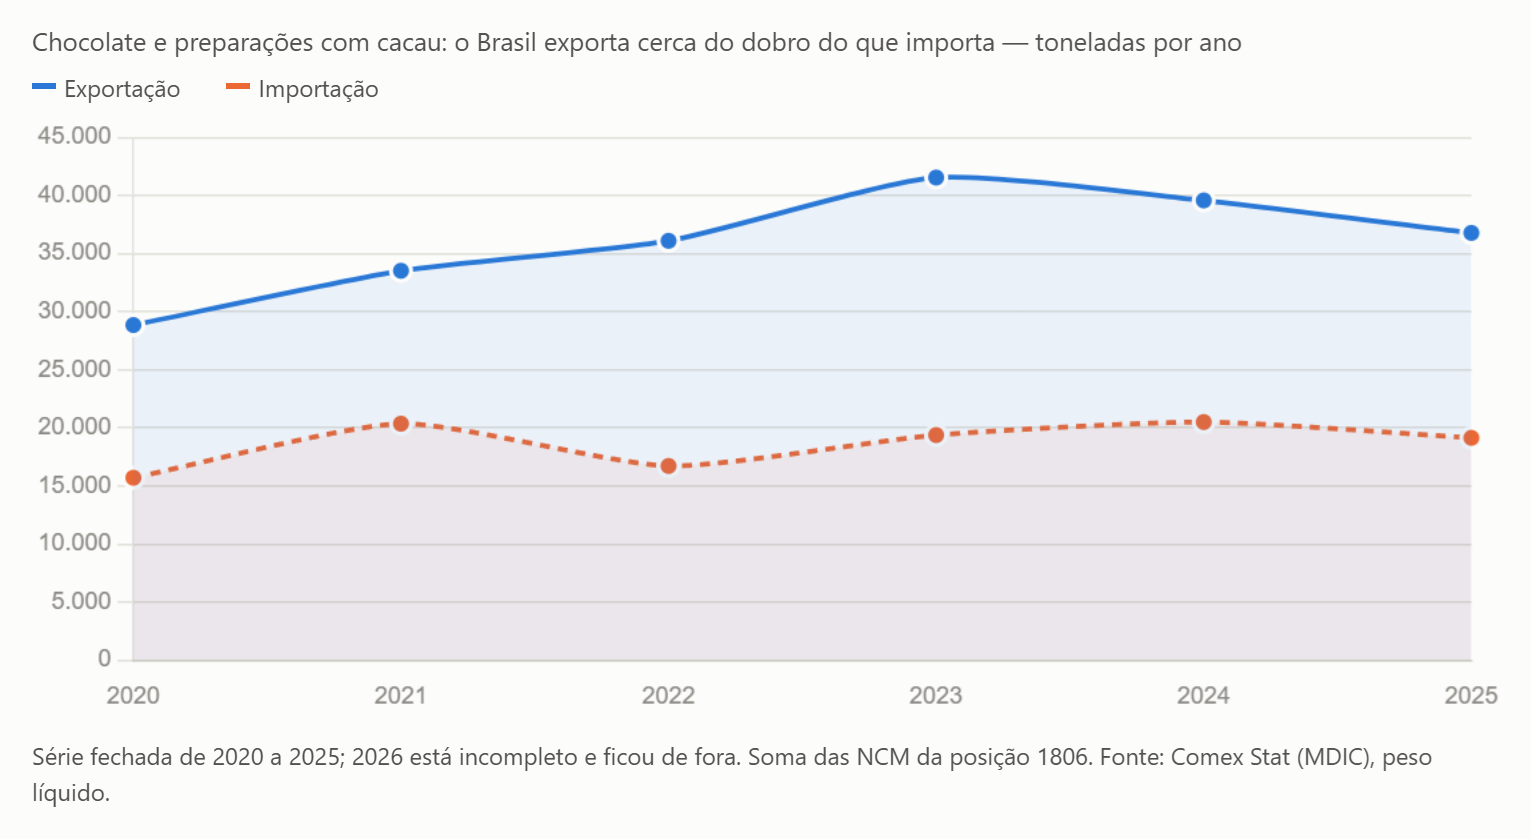
O mercado não encolheu. O que mudou foi onde a amêndoa é moída.
5. E no mundo, ninguém sabe o tamanho do mercado
A mesma pergunta, feita globalmente, não tem resposta — e isso é notícia.
A ICCO, a organização que arbitra as estatísticas mundiais do cacau, publicou seu boletim trimestral em 31 de agosto e reteve temporariamente as estimativas de produção e de moagem da safra 2025/26, enquanto revisa a própria metodologia. O árbitro parou de publicar o placar da safra em curso.
E o placar da safra anterior não para de mudar. Para 2024/25, o superávit mundial foi estimado em 75 mil toneladas em fevereiro, revisado para 48 mil em maio e para 37 mil em agosto. Os números atuais são de 4,733 milhões de toneladas de produção e 4,649 milhões de moagem.
E as projeções privadas para 2026/27 estão mais distantes entre si do que em qualquer ano recente. A Guan Chong, processadora da Malásia, vê déficit de 300 a 400 mil toneladas. A Hedgepoint vê superávit de 111 mil. A BMI, de 82 mil. A StoneX, de 25 mil. Do pior ao melhor cenário há cerca de meio milhão de toneladas de diferença — mais de 10% do consumo mundial.
Quem espera o mercado avisar quando o preço vai virar está esperando de quem não sabe.
6. O que isso significa para o Espírito Santo
Três leituras práticas.
Produzir mais, sozinho, não resolve. A meta nacional é ultrapassar 400 mil toneladas. Se a moagem não acompanhar e não houver canal de exportação de amêndoa, o excedente fica dentro do país — e excedente parado pressiona o preço na porteira. Volume, por si, não é estratégia.
A disputa não é só pelo preço da amêndoa — é pela etapa industrial. A pasta e o pó que entram prontos não tiram do produtor a venda da amêndoa: tiram do país a moagem, com a margem e os empregos que vêm com ela. Esse fluxo cresce desde 2023, independentemente de embargo.
E o que não é commodity não entra nessa conta. Cacau com origem identificada, rastreabilidade e Indicação Geográfica não compete com pó importado a granel, porque não é o mesmo produto e não atende ao mesmo comprador. Num cenário em que ninguém sabe o balanço mundial e em que a amêndoa comum disputa espaço com derivado pronto, o que protege é ter um produto que o comprador procura pelo nome.
Um dado que ainda falta. As moagens do terceiro trimestre saem em meados de outubro e vão dizer se a tendência continua. É a próxima peça, e vamos atrás dela.
Este boletim é informativo. Não constitui recomendação de compra, venda ou retenção de cacau. Tome suas próprias decisões de compra, venda e estocagem. Nós não lhe diremos o que fazer.
Fontes
- Comex Stat (MDIC) — Dados Gerais, exportação e importação, faixa de NCM 1801.00.00 a 1806.90.00, período 2020 a 2026, quilograma líquido — https://comexstat.mdic.gov.br/pt/geral
- ICCO — August 2026 Quarterly Bulletin of Cocoa Statistics, 31/08/2026 — https://www.icco.org/august-2026-quarterly-bulletin-of-cocoa-statistics/
- ICCO — May 2026 Quarterly Bulletin of Cocoa Statistics, 29/05/2026 — https://www.icco.org/may-2026-quarterly-bulletin-of-cocoa-statistics/
- AIPC / SindiDados–Campos Consultores — recebimento, moagem e importação no 1º trimestre de 2026, via Notícias Agrícolas, 17/04/2026 — https://www.noticiasagricolas.com.br/noticias/hortifruti/419211-recebimento-de-cacau-cresce-61-no-inicio-de-2026-mas-moagem-segue-estagnada.html
- AIPC — declaração de que a queda nas importações não decorre de medidas de restrição, via CompreRural, 18/04/2026 — https://www.comprerural.com/recebimento-de-cacau-cresce-61-no-inicio-de-2026-mas-moagem-segue-estagnada-e-expoe-gargalo-na-demanda/
- Canal Rural — Após dois anos, produção de cacau volta a crescer no Brasil, 17/04/2026 — https://www.canalrural.com.br/agricultura/apos-dois-anos-producao-de-cacau-volta-a-crescer-no-brasil/
- CocoaIntel — projeções divergentes de balanço 2026/27 (Guan Chong, BMI, Hedgepoint), 02/09/2026 — https://www.cocoaintel.com/sharp-futures-losses-and-divergent-2026-27-balance-forecasts-2-september-2026/
- Ministério da Agricultura e Pecuária — Despacho Decisório nº 456, Diário Oficial da União de 24/02/2026, via Canal Rural — https://www.canalrural.com.br/agricultura/mapa-suspende-importacao-de-cacau-da-costa-do-marfim/
Voltar para o blog