
Cacau 2026/27: o outro lado da leitura da StoneX
A StoneX apresentou sua projeção para a safra 2026/27 de cacau, e a manchete impressiona: a produção mundial cai 9,6%, o superávit de 494 mil toneladas vira um déficit de 64 mil e o El Niño aparece como o grande responsável. Mas esse déficit é menor que o erro que a própria casa de análise cometeu na safra anterior (72 a 255 mil t), e a mesma projeção estava em +267 mil t (toneladas) em janeiro, antes de virar −64 mil t em outubro. Vamos analisar isso.
Num mercado em que cada previsão mexe com a bolsa, com o dólar e com o preço que chega à fazenda, vale perguntar quanto desse número é sinal e quanto é ruído. Foi isso que fomos conferir, com os dados de quem mede o cacau na origem, de quem o mói e de outras casas de análise.
O resultado: o déficit de 64 mil t que a StoneX projeta para 2026/27 cabe entre as visões de outras casas, mas o sinal do saldo muda de uma para outra, a base de 2025/26 varia 169 mil t entre elas e a safra do Brasil difere em 95 mil t conforme a série usada. Nenhuma dessas incertezas aparece no título da reportagem. Em português claro: a manchete diz que vai faltar cacau, mas quem fez a conta já errou feio no ano passado, e as outras casas de análise nem concordam entre si.
O que a StoneX afirma
Em 29/10/2026, a StoneX projetou que a produção mundial de cacau cai 9,6% em 2026/27, para cerca de 4,74 milhões de t, e que o mercado passa de um superávit de 494 mil t em 2025/26 para um déficit de 64 mil t. Os estoques ficariam em torno de 1,77 milhão de t, com relação estoque/uso perto de 37%. O motor da virada seria o clima, com El Niño muito forte, e o Brasil produziria 210 mil t.
Este artigo não discute se a StoneX está certa ou errada. Longe disso. Não estamos aqui questionando a seriedade e o profissionalismo de seus analistas e demais profissionais. Nosso artigo apenas pergunta o que os dados de quem mede o cacau na origem, de quem o mói e de outras casas de análise permitem dizer sobre cada parte da tese, e onde a leitura muda.
O que a imprensa publicou sobre a projeção
Reunimos tudo o que foi publicado sobre a projeção para a nossa análise: as reportagens de 28 e 29/10 (CNN Brasil, Boca Notícias, Portal do Agronegócio e Notícias Agrícolas) e a página oficial da StoneX. Em todas, os analistas citados são os mesmos, Lucca Bezzon e Leonardo Rossetti, e nenhuma linka o documento original. Não incluímos dados que só possam ser acessados por assinaturas especiais, cadastros específicos ou acessos privilegiados — apenas informações públicas que você mesmo pode verificar.
A tabela abaixo mostra o que cada dado é e onde aparece.
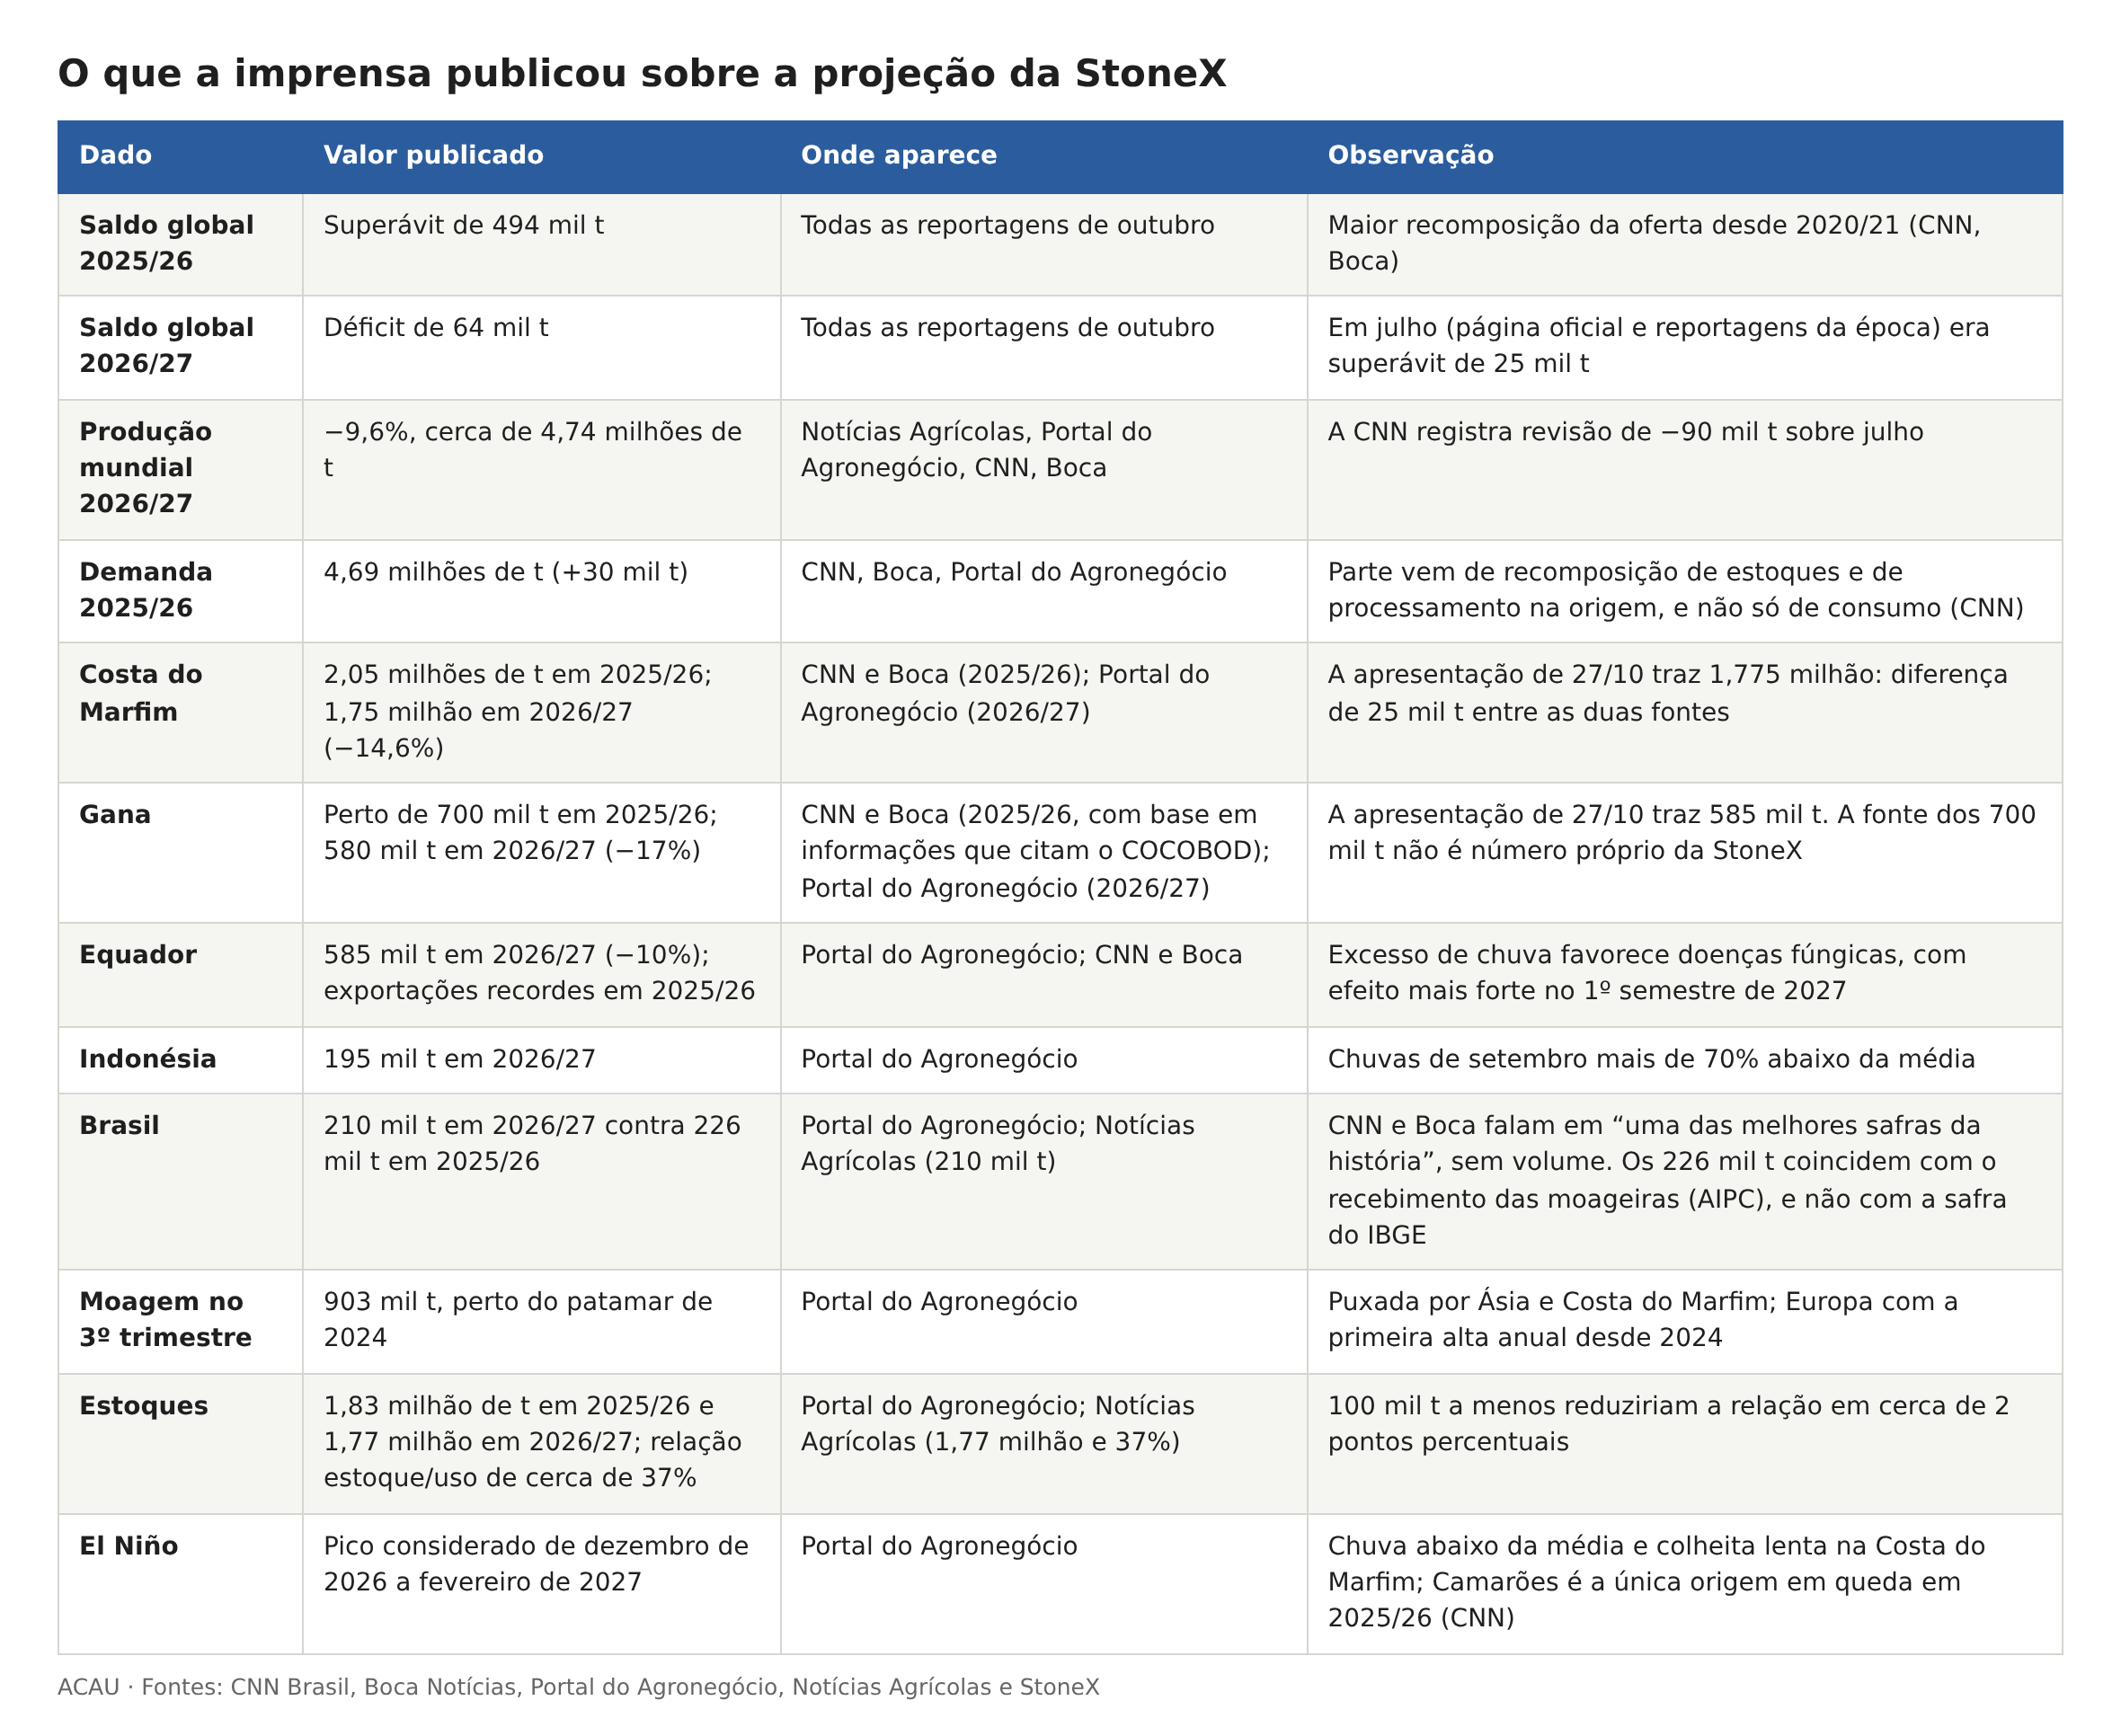
O que não identificamos em nenhuma das publicações de acesso público/aberto: projeção de preço ou de deságio; premissas do cenário de El Niño além do período de pico; intervalo de erro ou cenários alternativos para o saldo; volume de moagem previsto para 2026/27; e a fonte e a metodologia das séries de Gana. Também não identificamos o relatório original em acesso público. Duas diferenças entre as fontes merecem registro: a Costa do Marfim em 1,75 milhão contra 1,775 milhão, e Gana em 580 contra 585 mil t. São pequenas, mas mostram que os números circulam em versões ligeiramente diferentes.
O que podemos concluir: todo mundo repetiu o mesmo número, e ninguém mostrou a conta. O produtor lê a manchete, mas a manchete não tem de onde tirar tanta certeza.
O histórico: quem errou, e para que lado
A tese de 2026/27 é uma previsão, e vale olhar o que previsões desse tipo fizeram nos dois anos anteriores. Elas erraram nos dois sentidos, e o sinal do erro mudou de um ano para o outro.
Safra 2024/25: oferta superestimada. A Marex previa em julho de 2024 um superávit global de 303 mil t, a StoneX previu em outubro de 2024 entre 100 e 200 mil t e a ICCO estimava 142 mil t em fevereiro de 2025. A estimativa atual da ICCO é de 37 mil t (foi de 75 mil t em fevereiro de 2026 e 48 mil t em maio). Na Costa do Marfim, a expectativa era de quase 2,0 milhões de t e as entregas ficaram em 1,69 milhão, cerca de 15% menos, segundo a própria StoneX em outubro de 2025. A moagem global, prevista em queda de cerca de 3%, caiu entre 3,3% e 4,3%: a demanda ficou em linha ou um pouco pior.
Safra 2025/26: oferta subestimada. A StoneX projetou superávit de 239 mil t em julho de 2025, 287 mil t em outubro de 2025 e janeiro de 2026, 247 mil t em abril, 422 mil t em julho e 494 mil t agora, um erro de 72 a 255 mil t para cima. Na Costa do Marfim, passou de 1,76 milhão para cerca de 2,05 milhões de t; em Gana, de menos de 600 mil t para 700 a 750 mil t; no Brasil, o recebimento previsto em 215 mil t chegou a 226,5 mil t (com a ressalva já feita de que essa série não é a produção do IBGE). A moagem global ficou em linha: 4,663 milhões de t previstos em janeiro e 4,69 milhões agora.
Safra 2026/27: a projeção mudou de sinal em nove meses. A StoneX foi de +267 mil t em janeiro para +149 mil t em abril, +25 mil t em julho e −64 mil t em outubro, uma revisão de 331 mil t. Essa safra ainda não aconteceu e não há como dizer para que lado o erro vai cair. Mas há uma comparação nossa: o déficit anunciado (64 mil t) é menor que o erro que a mesma casa teve em 2025/26 (72 a 255 mil t) e que a distância entre as estimativas pontuais de 2024/25 e o resultado (105 a 266 mil t, da ICCO e da Marex). A faixa da StoneX, de 100 a 200 mil t, ficou de 63 a 163 mil t acima do resultado.
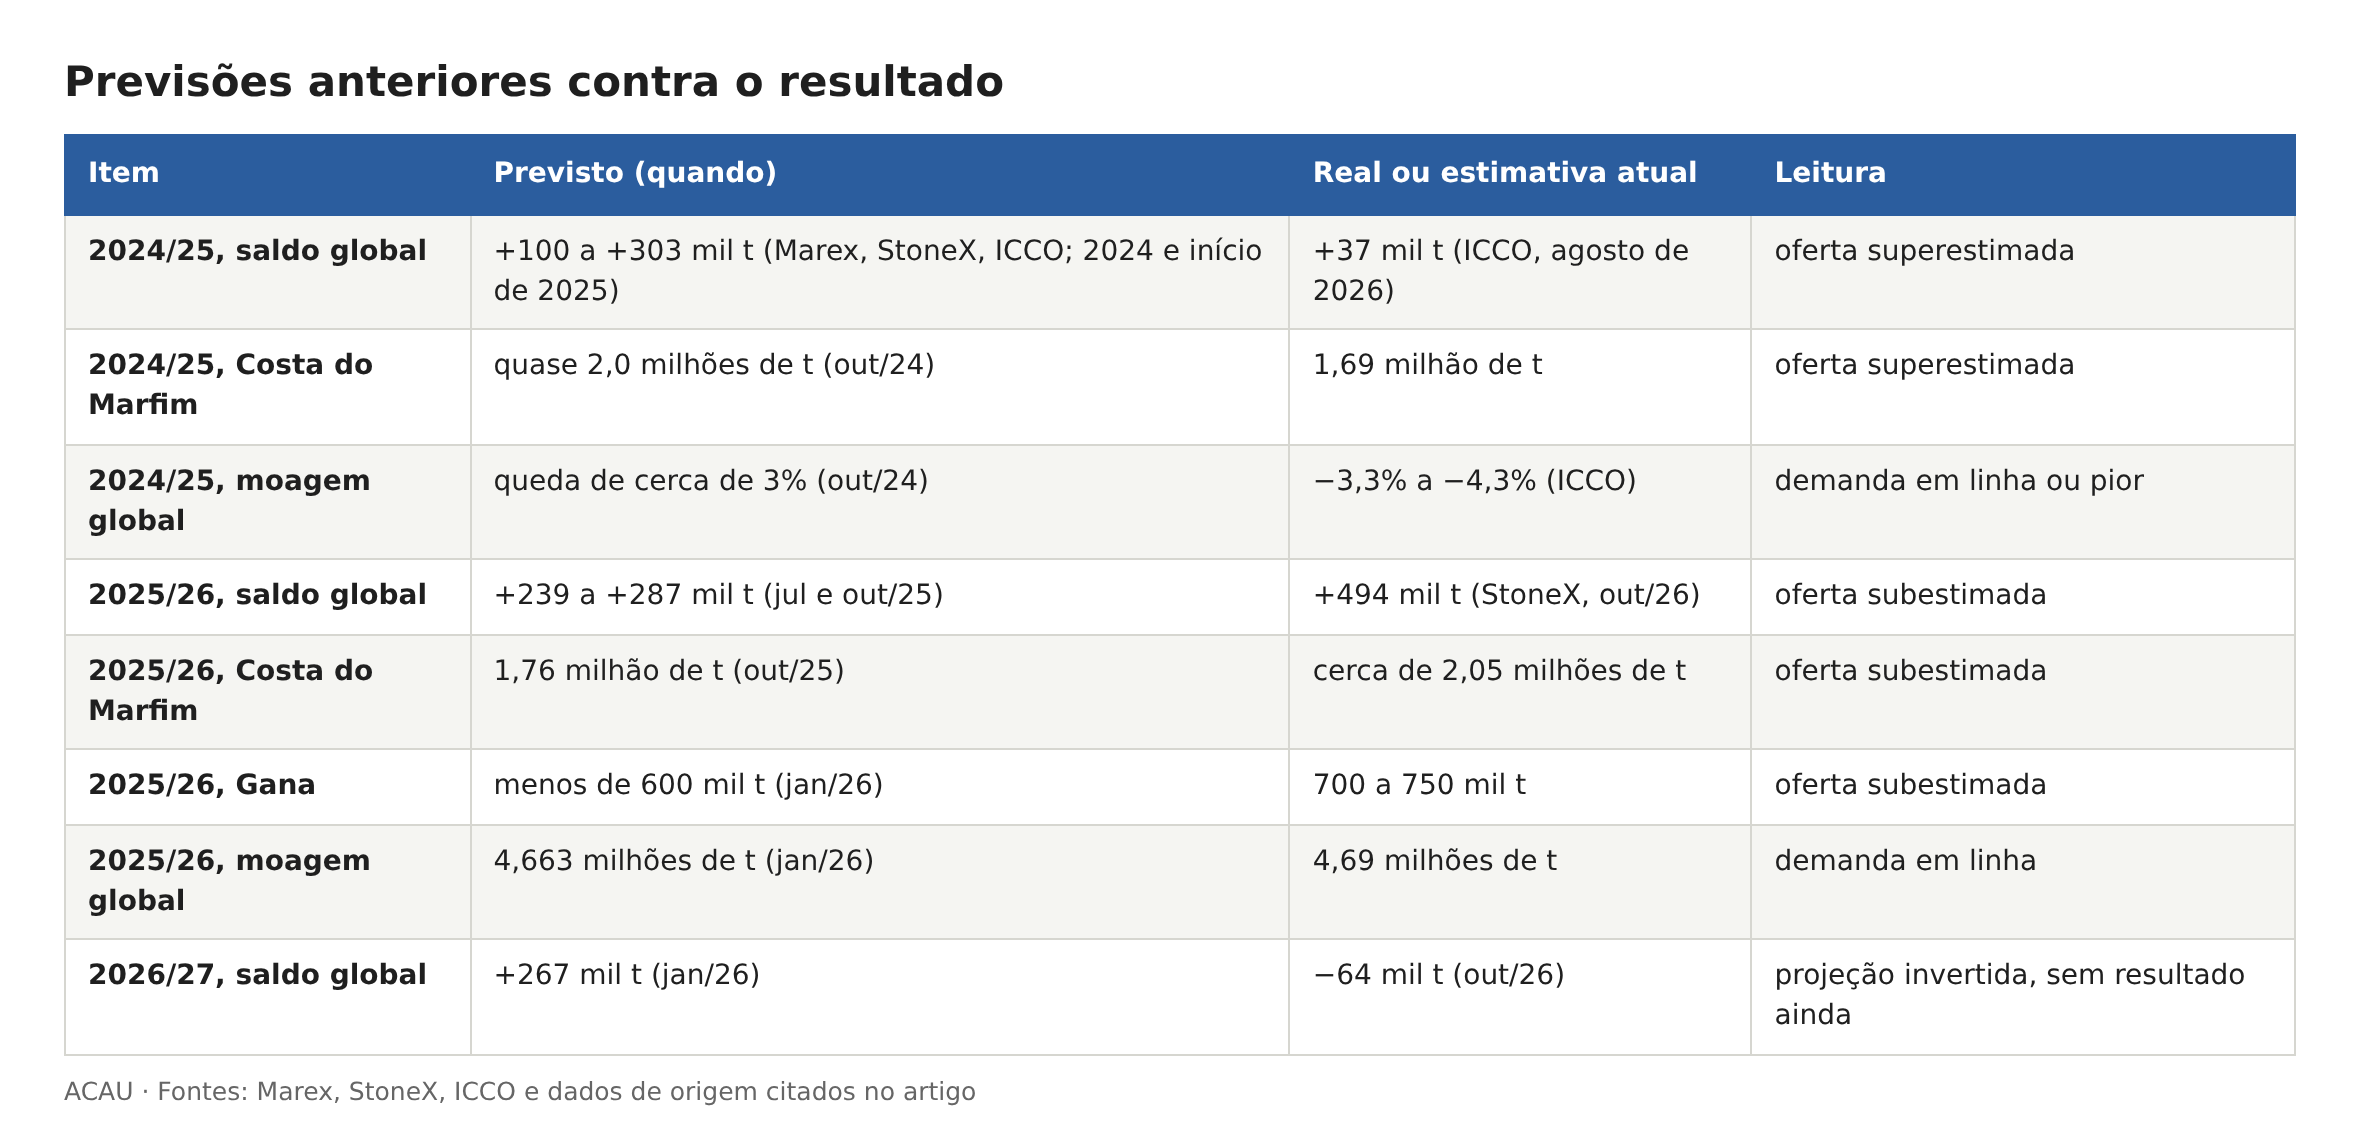
Traduzindo: isso não quer dizer que a StoneX esteja errada agora. O que quer dizer é que um número pequeno assim não dá para tratar como certeza.
Os erros, em números
A StoneX trocou o sinal do saldo de 2026/27 em nove meses. Em 2025/26, só chegou a menos de 100 mil t do valor final no relatório de julho de 2026.
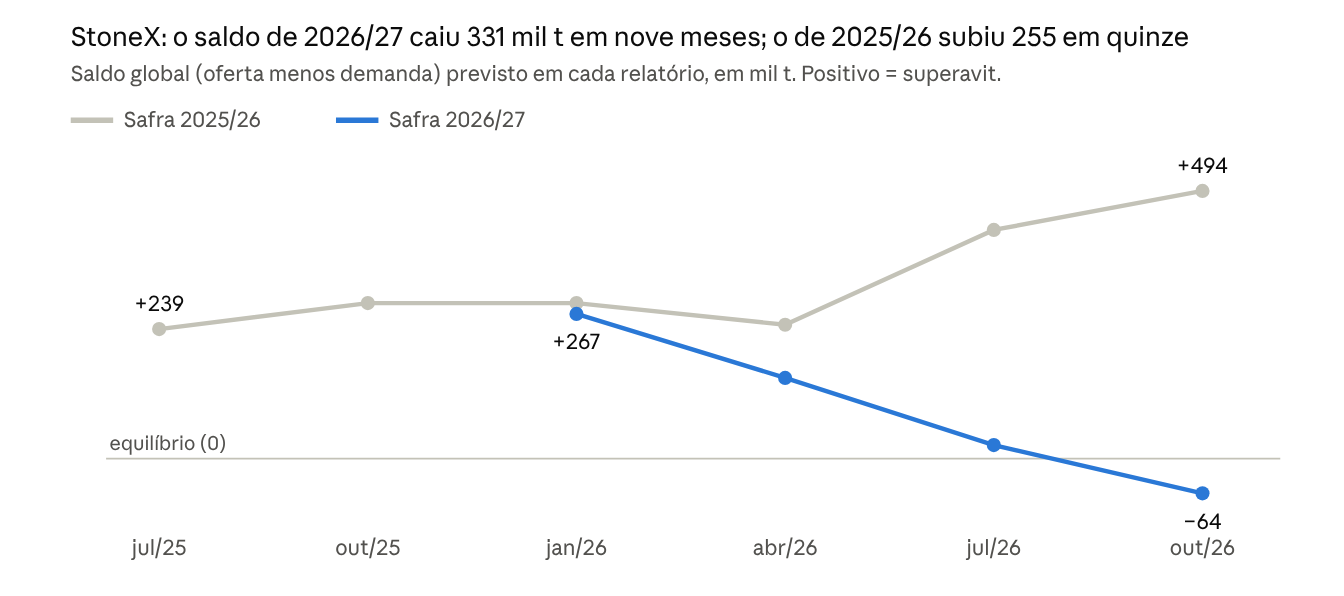
StoneX, relatórios de jul/25, out/25, jan/26, abr/26, jul/26 e 29/10/2026, como reportados neste artigo; saldo global em mil t.
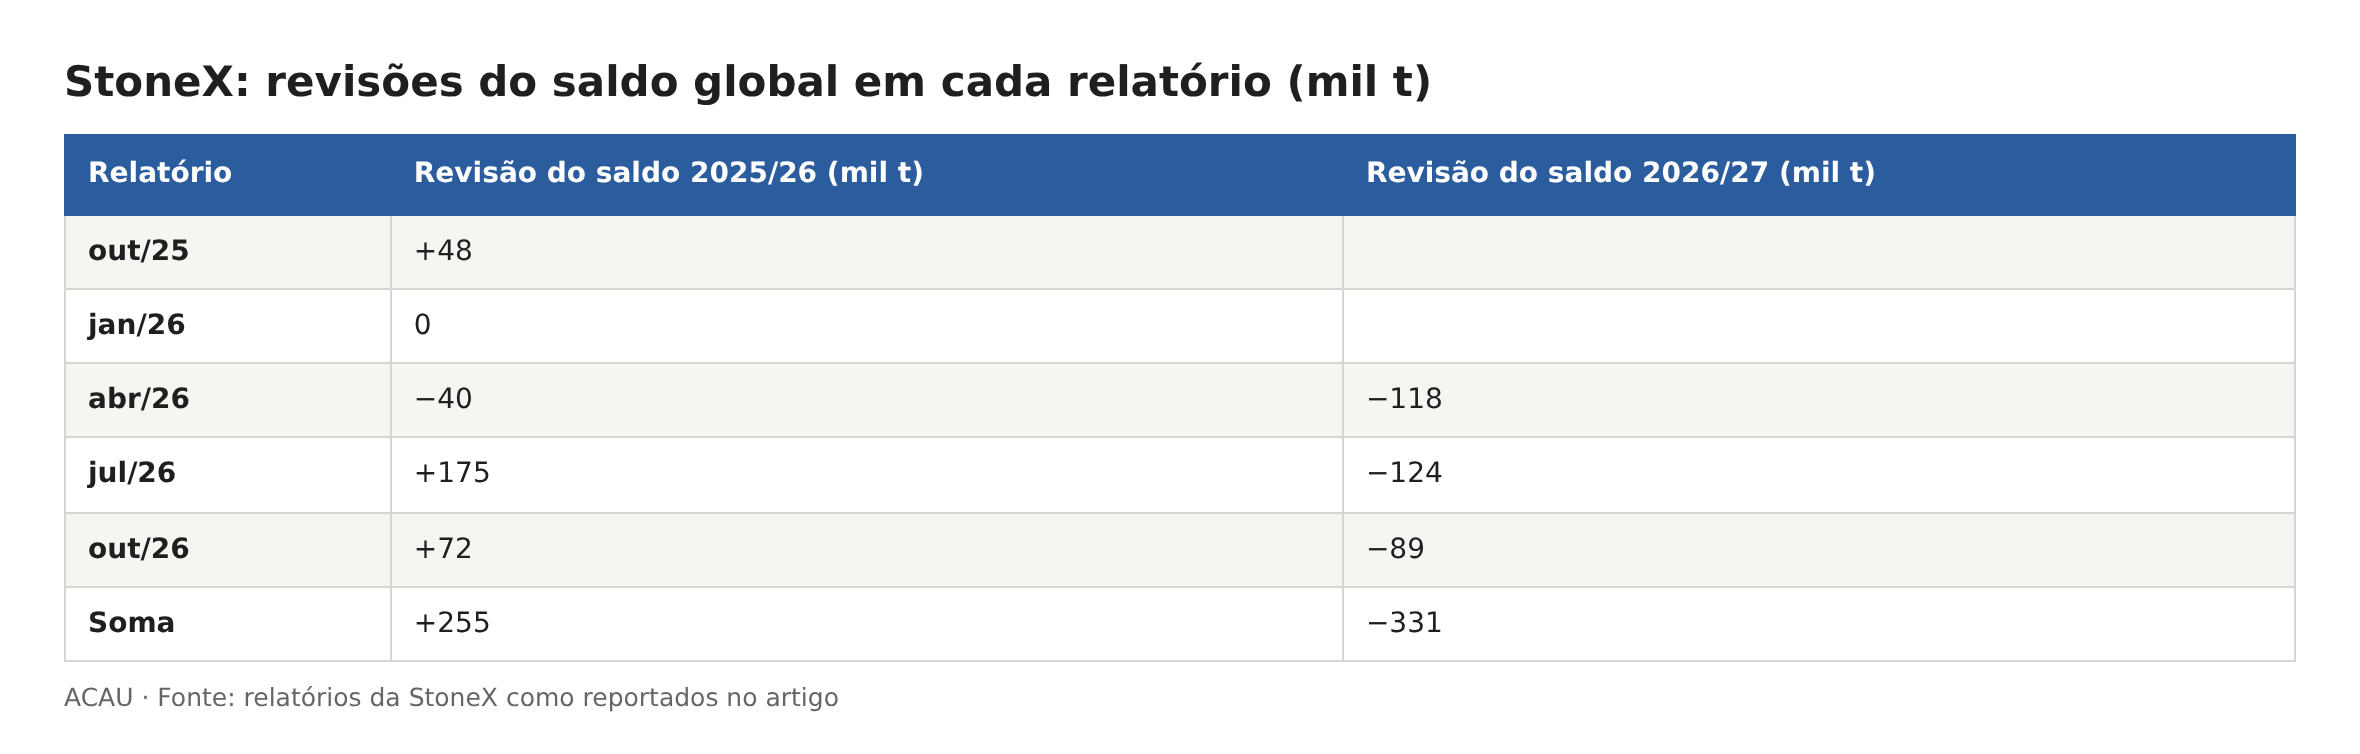
A maior revisão isolada de 2025/26 (+175 mil t, entre abril e julho de 2026) é 2,7 vezes o déficit de 64 mil t anunciado agora. As três revisões de 2026/27 somam −331 mil t.
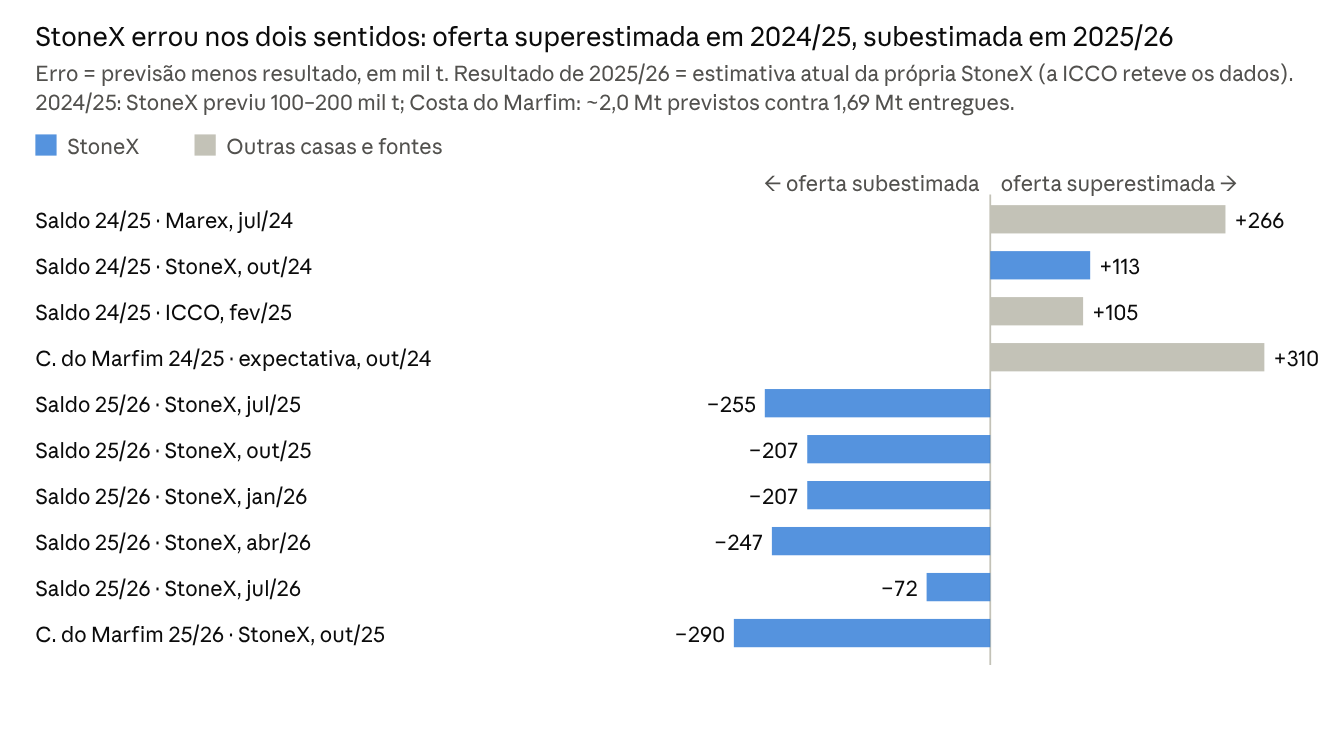
StoneX, Marex, ICCO e dados de origem citados neste artigo; resultado de 2024/25: ICCO (ago/26) e 1,69 milhão de t na Costa do Marfim; resultado de 2025/26: estimativa atual da StoneX
Nos dois anos, o erro no saldo global ficou entre 72 e 266 mil t, e o da produção da Costa do Marfim, entre 290 e 310 mil t: em todos os casos, acima do déficit de 64 mil t. O sinal é oposto: em 2024/25 a oferta foi superestimada (a Costa do Marfim entregou cerca de 15% menos que o esperado), em 2025/26 foi subestimada (a StoneX passou de 1,76 para 2,05 milhões de t na Costa do Marfim). Reforçamos que não estamos criticando a StoneX nem os seus analistas: o que está em questão é o método, e um método que erra para os dois lados não permite dizer se o déficit de 2026/27 está superestimado ou subestimado. O resultado de 2025/26 é a estimativa atual da própria StoneX, e o erro muda se ela revisar de novo ou se a ICCO publicar os dados.
As moageiras processam menos? Depende da base. No Brasil, a moagem de janeiro a setembro foi de 190,4 mil t em 2023, 169,7 mil t em 2024 e cerca de 144,1 mil t em 2025 (valor derivado de 155.169 t e +7,7%, não divulgado diretamente), e subiu para 155,2 mil t em 2026. A resposta é sim diante de 2023 e 2024, mas em 2026 houve recuperação (+7,7%), e a moagem ainda está 18,5% abaixo de 2023. Globalmente, o terceiro trimestre de 2026 teve alta puxada pela Ásia (+29,2%).
Preço e deságio. O preço em Nova York bateu recorde em abril de 2024, em 11.878 dólares por tonelada, e passou de 12.000 em dezembro do mesmo ano. Em 29/10/2026 estava em 5.456, menos da metade dos picos de 2024. A queda é bem documentada, porque a bolsa é pública. O deságio é outra coisa: é a diferença entre Nova York e o preço que o comprador oferece ao produtor em Linhares, negociado na ponta, direto com quem produz. A ausência de registro não é ausência do fenômeno: o deságio existe e o produtor o percebe a cada venda, mas o preço de compra não é registrado nem divulgado e, em se tratando de Linhares/ES, circula apenas por telefone e WhatsApp. O único registro escrito que temos é baiano, de outubro de 2026: um deságio de cerca de 2.000 dólares por tonelada, o equivalente a 30% a 40% abaixo da bolsa. O que a falta de série impede é medir a evolução, isto é, dizer em números se ele aumentou em 2026 e quanto. Essa é a lacuna deste artigo, e só o registro semanal de quem vende a fecha.
O que dizem os países produtores
Os dados de origem confirmam safras menores na Costa do Marfim, em Gana e no Equador. O que não confirmam é a precisão dos números, nem que a perda já tenha começado.
Costa do Marfim. A StoneX projeta 1,75 milhão de t em 2026/27, ante 2,05 milhões. O Conselho do Café e do Cacau estima até 1,4 milhão de t na safra principal (setembro a fevereiro) e os exportadores, entre 1,4 e 1,45 milhão, sem somar a intermediária; a BMI trabalha com 1,7 milhão. O início da safra é de fato fraco: as chegadas aos portos de 1º a 25/10 somam 122.453 t, 43% abaixo do ano anterior. Mas a mesma fonte do conselho fala em atraso de 8 a 10 semanas e prevê chegadas de cerca de 900 mil t em outubro a dezembro, contra 1,1 milhão no ano anterior. Atraso não é perda, e um mês de entregas fracas diz pouco sobre o total do ano. E a base de 2025/26 pode ser mais alta que a da StoneX: as chegadas de outubro de 2025 a 27/09/2026 somaram 2,18 milhões de t, 19,8% acima do ano anterior, enquanto a StoneX estima 2,05 milhões de produção. Chegada não é produção, porque pode incluir cacau que cruza a fronteira, mas o sinal aponta para cima.
O que a Costa do Marfim fez com o produtor pesa mais no longo prazo do que a safra deste ano. O governo cortou o preço ao produtor de 2.800 para 1.200 francos CFA por kg (−57,1%) em março, durante a safra intermediária, e manteve o valor no lançamento da safra principal, em 01/09. Segundo a Reuters, o conselho precisou vender antecipadamente cerca de 80% da safra prevista para fixar o preço e fechou mais de 1,1 milhão de t a preços baixos; o regulador sugeriu 1.200 a 1.500 francos e o governo ficou no piso. A mesma reportagem aponta o risco de contrabando para Gana, Libéria e Guiné, o que pode distorcer as chegadas aos portos. Pelo Ecofin, o adubo deve subir mais de 30% em 2026. Preço menor e insumo mais caro tendem a reduzir o cuidado com as lavouras, e a própria StoneX cita envelhecimento das árvores e doença do inchamento dos brotos. Por escala: 1.200 francos CFA equivalem a cerca de 2.050 a 2.140 dólares por tonelada, perto de 38% do preço de Nova York. Não é comparável ao basis brasileiro, porque o preço marfinense é tabelado e inclui tributos e fundos, mas mostra que a queda do preço mundial já chegou à lavoura africana.
Gana. A Cocobod avisou em 31/07 que a safra 2026/27 cai pelo menos 16%, por El Niño, chuva excessiva em maio e junho, poucos frutos jovens, doença do inchamento dos brotos e garimpo ilegal. A StoneX projeta 580 mil t (cerca de −17% sobre 700 mil t). O problema está nos números absolutos. Segundo reportagem que cita a Cocobod, a safra de 2025/26 foi de cerca de 750 mil t, 50 mil t acima da base da StoneX, e a faixa de 450 a 550 mil t para 2026/27 veio de relatórios de mercado, não diretamente da Cocobod; sobre 750 mil t, essa faixa seria queda de 27% a 40%, não de 16%. Outra reportagem fala em 650 mil t (−13%), com base em pesquisa de campo sobre frutos, sem identificar quem a fez. Entre 450 e 650 mil t há 200 mil t, mais que o triplo do saldo global da StoneX, e a StoneX (580 mil t) fica no meio dessa faixa.
Equador. As exportações de janeiro a julho de 2026 somaram 263.137 t, 8,3% menos que em 2025, e US$ 1,2 bilhão, 55% menos em valor, e a Anecacao espera colheita menor pelo ciclo da planta. Isso é compatível com a queda de 10% da StoneX; a queda em valor vem do preço, não só do volume. Um ponto contrário: o executivo da Hershey disse na teleconferência de 29/10 que o Equador teve em setembro a maior exportação já registrada. Não identificamos confirmação desse número, mas, se for verdadeiro, a safra equatoriana pode estar mais forte no segundo semestre do que o início do ano sugere.
ICCO. A organização que publica a estatística oficial reteve temporariamente os dados de produção e moagem de 2025/26. O último balanço publicado, o de 2024/25, mostra produção de 4,733 milhões de t, moagem de 4,649 milhões, superávit de 37 mil t e estoques de 1,309 milhão de t (28,2% da moagem). Sem a base oficial de 2025/26, o superávit de 494 mil t e os estoques de 1,83 milhão de t da StoneX não têm contra o que ser conferidos. A ordem de grandeza é compatível (1,309 milhão mais cerca de 500 mil t dá algo próximo de 1,8 milhão), mas a ICCO mede estoque sobre moagem e a StoneX, sobre uso, o que impede comparar as relações diretamente.
Mesmo a base de 2024/25, que a ICCO publica, muda a cada boletim. Segundo a lista de notícias da própria ICCO, o superávit de 2024/25 foi estimado em 75 mil t em fevereiro de 2026, 48 mil t em maio e 37 mil t em agosto. Os estoques mundiais de 2024/25 saem de 1,112 milhão de t na nota de janeiro (que advertia sobre dados incompletos do Sudeste Asiático) para 1,309 milhão de t no boletim de agosto, uma revisão de cerca de 197 mil t. Isso é três vezes o déficit que a StoneX anuncia para 2026/27, e vem do ano mais bem medido. A ICCO não informa o motivo de ter retido os dados de 2025/26. Há ainda um detalhe do próprio boletim que vale conhecer: a produção de 2024/25 (4,733 milhões de t) menos a moagem (4,649 milhões de t) dá 84 mil t, mas o superávit informado é de 37 mil t. A diferença não é erro. A ICCO desconta 1% da produção como perda de peso no processamento antes de subtrair a moagem — e 1% de 4,733 milhões de t são justamente 47 mil t. A conta fecha do mesmo jeito nas três edições do ano: 75 mil t em fevereiro, 48 mil em maio e 37 mil em agosto.
EUDR. O regulamento europeu continua para 30/12/2026 (grandes e médias empresas) e 30/06/2027 (micro e pequenas). A Hogan Lovells informa que o pacote de simplificação de maio de 2026 manteve as datas, e a Coolset diz que a Comissão não pretende propor novas mudanças no texto central. Segundo o guia da Fairtrade de 15/09/2026, o escopo cobre as posições 1801 (amêndoa), 1803 (pasta), 1804 (manteiga), 1805 (pó) e 1806 apenas quando há cacau (chocolate). Portanto, para a Europa, comprar derivado não escapa da exigência; o que muda é onde o cacau é processado. A pressa dos exportadores em embarcar antes da regra, citada pela Reuters, é um efeito de calendário que pode antecipar chegadas em novembro e dezembro e esvaziar o início de 2027; essa leitura é nossa.
Tá. E o que tudo isso quer dizer? Os dados de origem não se contradizem: descrevem duas fases do mesmo ciclo. O recorde de exportação e de chegadas (2,18 milhões de t na Costa do Marfim, uma safra de Gana acima da base da StoneX e, segundo a Hershey, um recorde mensal no Equador, número cuja confirmação não identificamos) mostra que 2025/26 foi uma safra grande, e foi essa oferta que, pelas contas da StoneX, montou o superávit de 494 mil t e os estoques de 1,83 milhão de t. É plausível que parte dela venha de lavouras formadas e bem cuidadas no tempo dos preços recordes de 2024. O encolhimento projetado para 2026/27 tem outras causas: clima (El Niño), doença, envelhecimento das árvores e, na Costa do Marfim, um produtor que passou a receber 57% menos e a pagar mais pelo adubo. Nossa leitura é que o cacau, cultura perene, reage ao preço com anos de atraso: o corte de preço de 2026 ainda não aparece na safra deste ano e pode pesar nas seguintes. Por isso “recorde agora” e “queda depois” não se contradizem; um é a colheita de um ciclo de preço alto, o outro, o início de um ciclo de preço baixo e clima adverso. Dois cuidados evitam exagero. A queda é medida sobre um pico: a própria StoneX projeta 1,75 milhão de t na Costa do Marfim, acima dos 1,69 milhão entregues em 2024/25, ano de superávit de apenas 37 mil t. E as projeções de Gana (450 a 650 mil t) divergem em mais do triplo do déficit global de 64 mil t, de modo que o sinal do saldo de 2026/27 depende de números que ainda não estão firmes.
O que dizem as moageiras
A moagem do terceiro trimestre sustenta a tese de demanda firme, mas os próprios números das empresas mostram que nem toda ela é consumo de chocolate.
Segundo a McKeany-Flavell, a moagem foi de 233.767 t na Ásia (+29,2%), 348.215 t na Europa (+3,2%) e 109.978 t na América do Norte (−2,5%), 691.960 t nas três regiões. Somando a moagem do grupo exportador Gepex na Costa do Marfim (157.446 t, +40,3%, segundo a ADM Investor Services) e a do Brasil (53.743 t, pela AIPC), chega-se a 903.149 t, valor que bate com os 903 mil t da StoneX. A decomposição abaixo é nossa: do aumento de cerca de 114 mil t sobre o terceiro trimestre de 2025, a Ásia responde por 46%, a Costa do Marfim por 40%, a Europa por 10% e o Brasil por 7%, enquanto a América do Norte tira 2,5%. Ou seja, cerca de 40% do salto é processamento na origem africana, e não só consumo asiático, e na Europa a moagem acumulada do ano, de 990 mil t, segue abaixo da de 2025 (1,023 milhão de t) e no menor nível desde 2015. Pela ECA (via F&B Today), os últimos doze meses (1,295 milhão de t) ficam abaixo de qualquer total anual desde 2016, e foi a primeira alta anual em qualquer trimestre desde o segundo trimestre de 2024. A mesma fonte avisa que moagem mais forte não sinaliza necessariamente maior consumo de chocolate, e a Hedgepoint registra que as exportações de pasta de cacau da Malásia subiram 139% entre outubro de 2025 e abril de 2026. Ou seja, boa parte do avanço é ingrediente que se produz na Ásia, e não chocolate que se vende na prateleira.
A Barry Callebaut ajuda a ver isso. No terceiro trimestre fiscal de 2025/26 (divulgado em 09/07/2026), os volumes de produtos de cacau cresceram 18% e os de chocolate, 3,2%, enquanto a empresa registra que o mercado global de chocolate caiu 4,4% no trimestre. A CEO descreve a recuperação como gradual, a empresa espera volume cerca de 1% menor no ano fiscal e declara investir em alternativas com menos cacau ou sem cacau. Em setembro, a Mondelēz disse na conferência da CAA que reformulações e pacotes menores reduziram o cacau por produto e que os estoques atuais podem absorver um pequeno déficit. A Guan Chong, maior processadora da Ásia, afirma que a demanda está se estabilizando depois da contração causada pelo preço alto.
Há aqui uma tensão que não identificamos na cobertura. Uma parte da indústria já compra para recompor estoque, como a StoneX admite. Outra diz publicamente que um déficit pequeno não a assusta. As duas coisas são compatíveis com compra de oportunidade a preço em queda, mas não com urgência de abastecimento. Os estoques das moageiras não são divulgados em nenhuma das fontes que abrimos.
O consumo europeu confirma a cautela. A Lindt cortou em 30/09 a previsão de crescimento orgânico de 2026 para 0% a 2% (antes, 4% a 6%): no primeiro semestre o preço subiu 11,8% e volume e mix caíram 7,5%, depois de −6,6% em 2025, com mais perda na Alemanha, Suíça e Áustria. A Mondelēz registra, no segmento Europa (todas as categorias), receita orgânica de −2,1% no terceiro trimestre, com volume e mix +1,6 ponto e preço −3,7 pontos. Na teleconferência, a empresa disse que o volume europeu é positivo em chocolate e biscoito, mas que a pressão negativa de preço no chocolate deve durar mais dois trimestres: a indústria já repassa o cacau mais barato. A Hershey, em 29/10, teve queda de volume de 11% na confeitaria norte-americana e de 14% fora dela, com preço líquido ainda na casa dos dois dígitos altos no trimestre, que cai para um dígito no quarto. Na teleconferência, a empresa disse não esperar que o cacau fique nos níveis atuais no longo prazo, citando um excedente “histórico” de 500 a 600 mil t e área plantada crescendo em várias regiões. São visões de grandes compradores, voltadas a excedente mais do que a escassez, e vão no sentido oposto ao da manchete.
O que podemos concluir: onde o preço do chocolate subiu, o volume caiu (Lindt, Hershey); onde está caindo, o volume sobe (Mondelēz, com a teleconferência falando em mais dois trimestres de pressão de preço). O repasse do cacau mais barato ao chocolate ainda vai durar, e a indústria compra com cautela enquanto espera. Essa ligação é leitura nossa.
O que dizem as outras casas de análise
O consenso é que o excedente diminui. A discordância está em quanto sobrou em 2025/26 e se 2026/27 vira déficit.
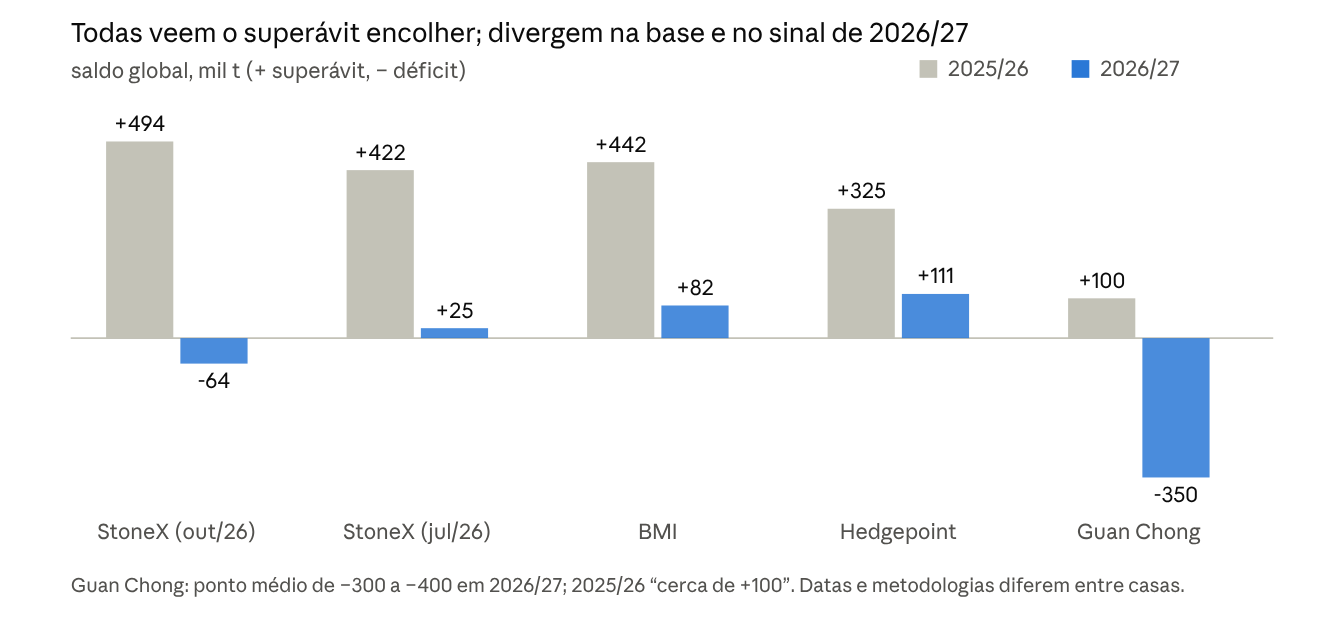
StoneX (29/04, 29/07 e 29/10/2026), BMI e Hedgepoint via Cocoa Intelligence (02/09/2026) e Hedgepoint (21/09/2026), Guan Chong via Bloomberg (01/09/2026); valores como reportados
A base de 2025/26 vai de +325 mil t (Hedgepoint) a +494 mil t (StoneX), uma diferença de 169 mil t, quase três vezes o déficit que a StoneX anuncia. O saldo de 2026/27 vai de +111 mil t (Hedgepoint) a um déficit de 300 a 400 mil t (Guan Chong, que prevê cerca de US$ 8.000 por tonelada até dezembro). A própria StoneX estava em +25 mil t em julho e em +149 mil t em abril: a virada para déficit saiu de três revisões em seis meses, todas puxadas por clima. O Citi, em 1º de setembro, manteve visão neutra, com metas de US$ 5.000 em três meses e US$ 6.000 em doze, e um analista equatoriano citado pela Primicias projeta preço entre US$ 4.500 e 5.000 no fim de outubro e novembro. Previsões de preço entre US$ 4.500 e 8.000 na mesma época dizem que o mercado não tem consenso sobre o tamanho do déficit.
Do lado comprador, a Mondelēz disse na teleconferência do terceiro trimestre que espera terminar 2025/26 com excedente de quase 500 mil t e projeta déficit de cerca de 190 mil t em 2026/27, quase três vezes o da StoneX. Mesmo assim, afirmou que o nível de estoques do mercado é “muito bom”, com cobertura do setor em torno de nove meses, e que o excedente deste ano absorve o déficit. Um comprador que prevê déficit maior e o chama de administrável diz algo sobre o conforto da indústria, não sobre escassez.
Um sinal que os balanços não capturam está na bolsa. Os estoques certificados da ICE subiram para 3,68 milhões de sacas, máxima em dois anos e meio, na mesma semana em que o mercado discute déficit. Estoque certificado é só uma parte do estoque mundial, mas mostra cacau sendo entregue à bolsa, e não retirado dela.
No preço, o cacau estava em 5.456 dólares por tonelada em 29/10, 9,9% abaixo de um ano atrás e 1,7% acima de 30 dias antes. Em 23/10, o Investing.com registrava 5.592 dólares. Para referência, a BMI calculava em agosto médias de 3.982 dólares no primeiro trimestre e 3.933 no segundo, e projetava 5.870 no terceiro e 6.175 no quarto trimestre. O mercado está bem acima do primeiro semestre e abaixo da trajetória que essa casa projetava.
O que podemos concluir: as casas não discordam de que o mercado está apertado, discordam do sinal. Para umas vai sobrar cacau, para outras vai faltar. Enquanto ninguém acerta isso, a bolsa oscila, e quem sofre a oscilação é quem vende.
O que os dados do Brasil mostram
O número brasileiro da projeção depende de qual série se usa, e as séries não medem a mesma coisa.
A safra de 226 mil t é recebimento, não produção. O valor coincide com o recebimento de amêndoas de outubro de 2025 a setembro de 2026, 226.497 t (+25,3%), compilado pela SindiDados/Campos Consultores e divulgado pela AIPC. Já o IBGE, no levantamento de setembro, projeta 321.808 t para 2026, com 137.369 t na Bahia (+15,4%) e 49,4% no Pará. A diferença é de cerca de 95 mil t, maior que o déficit global de 64 mil t. Calendários (ano civil contra out–set) e abrangência (parte da safra pode não passar pelas moageiras associadas) explicam parte, mas não dá para dizer quanto. Esta é a descontinuidade estatística que a ACAU vem reclamando há tempos: sem uma série oficial contínua, cada instituição conta o seu Brasil. Em 13/10, o MAPA e o governo da Bahia assinaram um acordo para a Ceplac e a CAR monitorarem a safra todo ano, sem prazo divulgado para a primeira estimativa. Mas… e o Espírito Santo?
O número de 2026 do IBGE vem da reportagem que o cita. Mas acessamos o LSPA de dezembro de 2024: 287,8 mil t para 2024, com 154,0 mil t no Pará (53,5%) e a Bahia com 38,7%. O recebimento nacional da AIPC em 2024 foi de 179.231 t (apresentação de 27/10/2026). A diferença entre as duas séries, portanto, existe há pelo menos dois anos: cerca de 109 mil t em 2024 e 95 mil t em 2026.
O preço nacional da amêndoa sofre do mesmo problema. O boletim de cacau da Conab do primeiro trimestre de 2026 publica preço apenas da amêndoa extrativa do Amazonas, em reais por kg: 35,38 em janeiro, 34,43 em fevereiro e 10,25 em março de 2026, contra 6,50, 12,00 e 12,50 nos mesmos meses de 2025. São saltos que o próprio boletim não explica. Ele não traz série de preço da amêndoa cultivada da Bahia, do Pará ou do Espírito Santo, e o preço mínimo da safra 2026 (11,56 reais por kg, Portaria Mapa 868, de 01/12/2025) vale para Acre, Amazonas, Amapá e Pará.
A moagem brasileira não caiu. No terceiro trimestre foram 53.743 t, 16,4% acima do mesmo período de 2025 e 8,1% acima do segundo trimestre; de janeiro a setembro, 155.169 t (+7,7%). Ainda está 8,6% abaixo de 2024 e 18,5% abaixo de 2023, e a AIPC diz que a demanda por derivados e o mercado interno seguem fracos. A Mondelēz, na teleconferência do terceiro trimestre, chamou o chocolate no Brasil de exceção entre seus mercados e disse que ele está virando a curva em volume e mix.
Importação de amêndoa parou. Foram 18.068 t de janeiro a setembro (−57,1%), todas no primeiro trimestre, e nenhuma no segundo e no terceiro. A suspensão das compras da Costa do Marfim (Despacho Decisório 456, de 23/02/2026) segue sem perspectiva de mudança, segundo o MAPA. Não houve importação de outubro a dezembro de 2025, e o recebimento nacional de 226,5 mil t não inclui a amêndoa importada (a AIPC separa as duas séries na apresentação de 27/10). A projeção de 210 mil t da StoneX para 2026/27 fica, portanto, cerca de 7% abaixo das 226,5 mil t recebidas em 2025/26, ainda que recebimento não seja produção.
Derivados: o fluxo é de duas mãos.
As importações foram 32.709 t de janeiro a setembro (−2%) e 9.373 t no terceiro trimestre (+17,0% sobre o 3º trimestre de 2025 e −16,1% sobre o 2º trimestre de 2026). As exportações foram 44.050 t (+10,2%) e 17.311 t no terceiro trimestre (+54,3%), com Argentina e Estados Unidos em cerca de 32% cada. No volume, o Brasil exportou cerca de 11 mil t a mais do que importou. Isso não desfaz a hipótese de substituição de 2024–2025, quando as importações de derivados subiram, mas mostra que, neste ano, o fluxo de derivados não está crescendo para dentro. O volume agregado não diz o tipo de produto nem o preço de cada lado.
Câmbio. Segundo a Barchart de 26/10, o real caiu cerca de 9% após a eleição presidencial. A PTAX do Banco Central confirma o salto: R$ 5,0371 em 23/10 e R$ 5,4998 em 26/10, alta de 9,2% do dólar em um único pregão. A bolsa passou a esperar mais venda de cacau brasileiro com o dólar mais alto. Como o preço físico é (bolsa ± basis) × câmbio, uma alta de 9% do dólar compensa em boa parte uma queda de Nova York, em reais, sem que o basis mude.
Na porteira, isso quer dizer o seguinte: com o basis em dólar parado, o preço em reais acompanha o câmbio por inteiro. Entre 23/10 e 27/10 a bolsa ficou onde estava (5.592 e 5.590) e o dólar subiu 5,9% (PTAX de R$ 5,0371 para R$ 5,3340), o que dá alta de cerca de 6% em reais (cálculo nosso). Ficou abaixo dos 9% de 26/10 porque o dólar recuou no dia seguinte. Quanto disso chega a Linhares depende do basis, que o comprador define.
Onde as leituras divergem
Cada linha abaixo é um ponto em que a projeção da StoneX é incompleta ou depende de uma escolha que outras fontes não fazem.
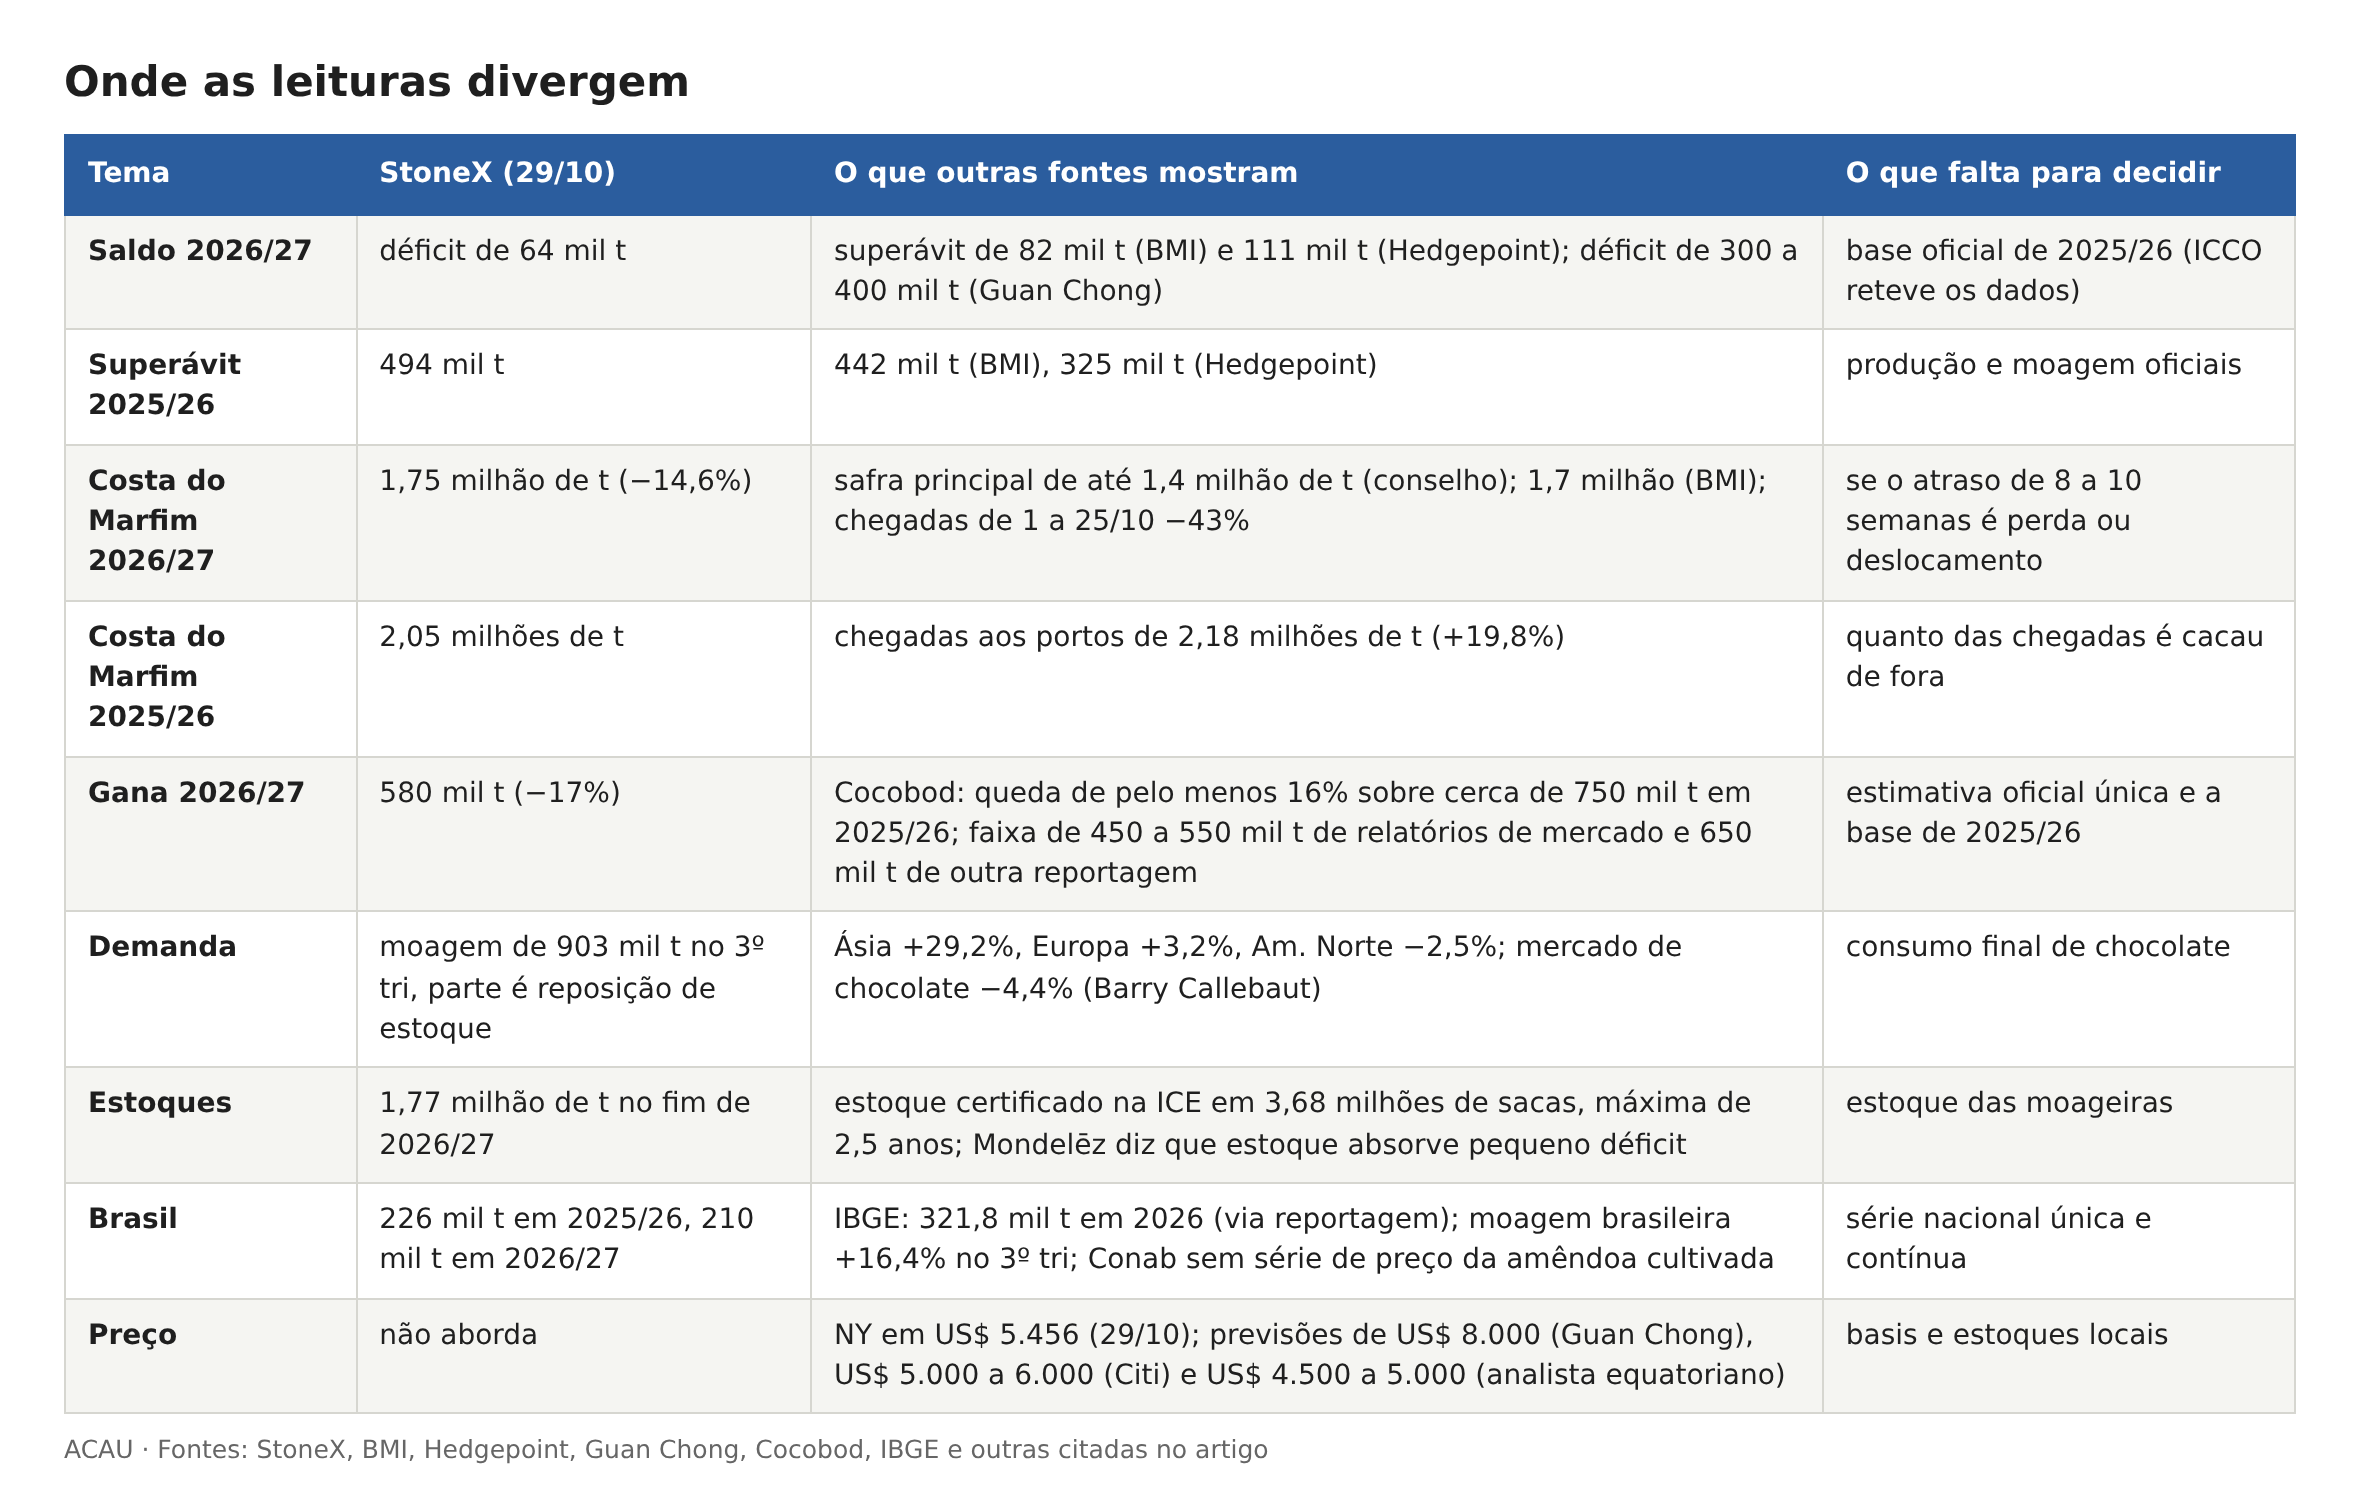
Em resumo: a StoneX pode até estar certa. Mas, para vários pontos que ela afirma, existe uma conta alternativa que dá outro resultado. É por isso que a manchete é mais frágil do que parece.
Pontos de atenção para o produtor capixaba
Este texto é informativo e não recomenda vender, reter ou comprar cacau. O que ele permite é saber o que acompanhar.
O déficit anunciado é pequeno diante dos estoques e menor que as diferenças entre as fontes. Por isso a manchete é mais frágil do que parece. Os próximos testes são objetivos: as chegadas da Costa do Marfim em novembro e dezembro (se o atraso for recuperado, o déficit perde força), a evolução dos estoques certificados da ICE e o que a ICCO decidir publicar sobre 2025/26.
Dois fatos externos merecem acompanhamento próprio. O primeiro é o calendário da EUDR (30/12/2026), que pode antecipar embarques africanos e distorcer as chegadas de novembro e dezembro. O segundo é o produtor marfinense, que recebe cerca de 38% do preço de Nova York e foi atingido por corte de 57% no preço oficial: se isso reduzir o cuidado com as lavouras, o efeito aparece nas safras seguintes, não na de 2026/27.
No bolso, o câmbio pesa tanto quanto a bolsa. O preço em reais é (bolsa ± basis) × câmbio, e a alta de 9,2% do dólar entre 23/10 e 26/10 (PTAX de R$ 5,0371 para R$ 5,4998), que recuou em parte em 27/10 (R$ 5,3340), pesou mais no preço em reais, nesses dias, do que qualquer revisão da StoneX; essa comparação é leitura nossa. O basis de Linhares, que ninguém publica, continua sendo a variável que decide quanto desse movimento chega ao produtor.
No Brasil, vale acompanhar duas coisas: o que a suspensão das compras da Costa do Marfim faz com a oferta industrial nos próximos trimestres, e o primeiro número do monitoramento CEPLAC/CAR da safra baiana. O risco de chuva abaixo da média no sul da Bahia entre dezembro e fevereiro, citado pela StoneX, pode afetar a região vizinha ao norte capixaba.
Fontes, método e lacunas
Páginas abertas: Notícias Agrícolas, 29/10/2026 · StoneX, 29/07/2026 · CNN Brasil sobre a StoneX, 29/04/2026 · Cocoa Intelligence, 02/09/2026 · ICCO, boletim de agosto de 2026 · Citi Newsroom (Cocobod), 31/07/2026 · Reuters via CNBC Africa, 27/08/2026 · Hedgepoint, 21/09/2026 · Bloomberg via Yahoo (Guan Chong), 01/09/2026 · McKeany-Flavell, 19/10/2026 · Barchart via Yahoo, 26/10/2026 · XTB, 29/09/2026 · Primicias (Equador) · Confectionery News (Barry Callebaut), 09/07/2026 · Canal Rural (AIPC), 09/10/2026 · Movimento Econômico (IBGE, Mapa), 19/10/2026.
Abertas na segunda rodada: ICCO, lista de notícias · IBGE, LSPA de dezembro de 2024 · Conab, boletim de cacau do 1º trimestre de 2026 · Huanda Cocoa, sobre a Cocobod · GhanaWeb, 650 mil t · BusinessToday (BMI) · Trading Economics.
Abertas na terceira rodada: Ecofin, preço marfinense · CNBC Africa, preço marfinense · Hogan Lovells, EUDR · Coolset, EUDR · Fairtrade, escopo do EUDR · ADM Investor Services, moagem · Lindt · Mondelēz, 29/10 · Hershey, 29/10.
Abertas na revisão final: Reuters via Devdiscourse, preço marfinense, 29/08/2026 · F&B Today, dados da ECA · Mondelēz, teleconferência do 3º trimestre · Hershey, teleconferência do 3º trimestre · AIPC, “Dados Setoriais do 3º trimestre de 2026” , apresentação de 27/10/2026.
Método: confrontamos cada número da projeção e das reportagens com fontes de origem, de moageiras e de outras casas de análise, e comparamos bases e datas. As contas de participação da Ásia na moagem e da diferença entre IBGE e AIPC são nossas.
Lacunas: trabalhamos com a cobertura de imprensa, sem os relatórios originais da BMI, do Citi e da Cocobod e sem o release de setembro do IBGE (o número de 2026 vem de reportagem). Os números de Gana variam entre reportagens e nenhuma cita o documento da Cocobod. A ICCO não informa por que reteve os dados de 2025/26. O preço de 29/10 vem do Trading Economics (contrato por diferença), não do fechamento oficial do contrato da ICE. Chegadas aos portos não são produção. As teleconferências da Hershey e da Mondelēz foram lidas em transcrições de terceiros, e a moagem da Costa do Marfim (Gepex) vem da Bloomberg, citada pela ADM. O excedente de 500 a 600 mil t citado pela Hershey não tem fonte indicada, e a previsão de déficit de 190 mil t da Mondelēz é a de um comprador, não um balanço publicado. Os estoques das moageiras, o basis de Linhares e uma série nacional contínua de preço e de safra não estão disponíveis publicamente. Alguns números vêm de agências de notícias e de sites de análise secundários; quando há conflito, o texto diz qual fonte afirma o quê.
Voltar para o blog