
Deságio do cacau: uma análise
A discussão sobre o deságio do cacau se apoia em números que não se encontram, e é isso que permite a cada lado montar a sua narrativa. A ACAU vem reclamando há tempos que a CONAB ficou anos sem acompanhar o preço nacional da amêndoa.
Na pesquisa para este artigo, não localizamos série pública, contínua e de longo prazo do preço nacional, nem dado de estoque nas moageiras. Sem esses dois dados, a indústria diz que o preço segue a bolsa, o dólar e a oferta interna. Essa é a versão oficial. Os produtores dizem que a importação deu mais força de barganha a quem compra, fazendo o preço da amêndoa despencar. Essa é a percepção dos cacauicultores. As duas versões têm algum apoio nos números, e nenhuma tem apoio completo.
A palestra “O que explica o deságio do cacau brasileiro?: Cenário e tendências do Mercado Global” , desenvolvida pela StoneX Brasil e apresentada durante a 72ª reunião da Câmara Setorial da Cadeia Produtiva do Cacau e Sistemas Agroflorestais (realizada no dia 27 de outubro de 2026, contendo 27 slides), é a explicação mais organizada que apareceu até agora sobre essa polêmica. Por isso confrontamos cada afirmação dela com dados que conseguimos conferir: os preços de 23 e 26/10/2026, as estatísticas da AIPC, o UN Comtrade (WITS), a ABICAB, o BNB e a Lei 15.404/2026.
Três avisos de método. Valores lidos de gráficos têm margem de erro de cerca de 10%. Onde fizemos conta própria, dizemos. E o que é hipótese é chamado de hipótese.
O que a apresentação afirma
A StoneX diz que o deságio atual vem de mais cacau entregue às moageiras e menos moagem, agravado pela queda da bolsa e pelo real mais forte. A causa principal, segundo ela, é a queda da moagem, que veio da perda de consumo depois dos preços recordes de 2024: receitas reformuladas, embalagens menores e produtos retirados de linha.
A conta que organiza tudo é simples: preço físico = (bolsa ± diferença) × dólar. A diferença, que o mercado chama de basis, é o que mede o ágio ou o deságio (guarde esse nome, ele aparecerá ao longo deste texto). Na série de Ilhéus (AIPC), a média de 2002 a 2023 foi um ágio de US$ 134 por tonelada. Chegou perto de +US$ 4.400 em 2024 e caiu para cerca de −US$ 2.400 em outubro de 2025 e cerca de −US$ 2.000 em outubro de 2026 (valores lidos dos gráficos).
A apresentação ainda compara o cacau com commodities que o Brasil exporta, café e soja, que têm deságio na maior parte do tempo, e com as que importa, palma e trigo, que têm ágio. A pergunta implícita é se o cacau está mudando de grupo.
Um limite de escopo: toda a série de preços é de Ilhéus. Nenhum gráfico traz dado do Espírito Santo. Linhares aparece uma vez, na lista de escritórios da própria StoneX.
O que está confirmado
Os fatos centrais da apresentação se confirmam quando cruzados com fontes independentes. O que falha vem depois: está na explicação das causas, não nos números.
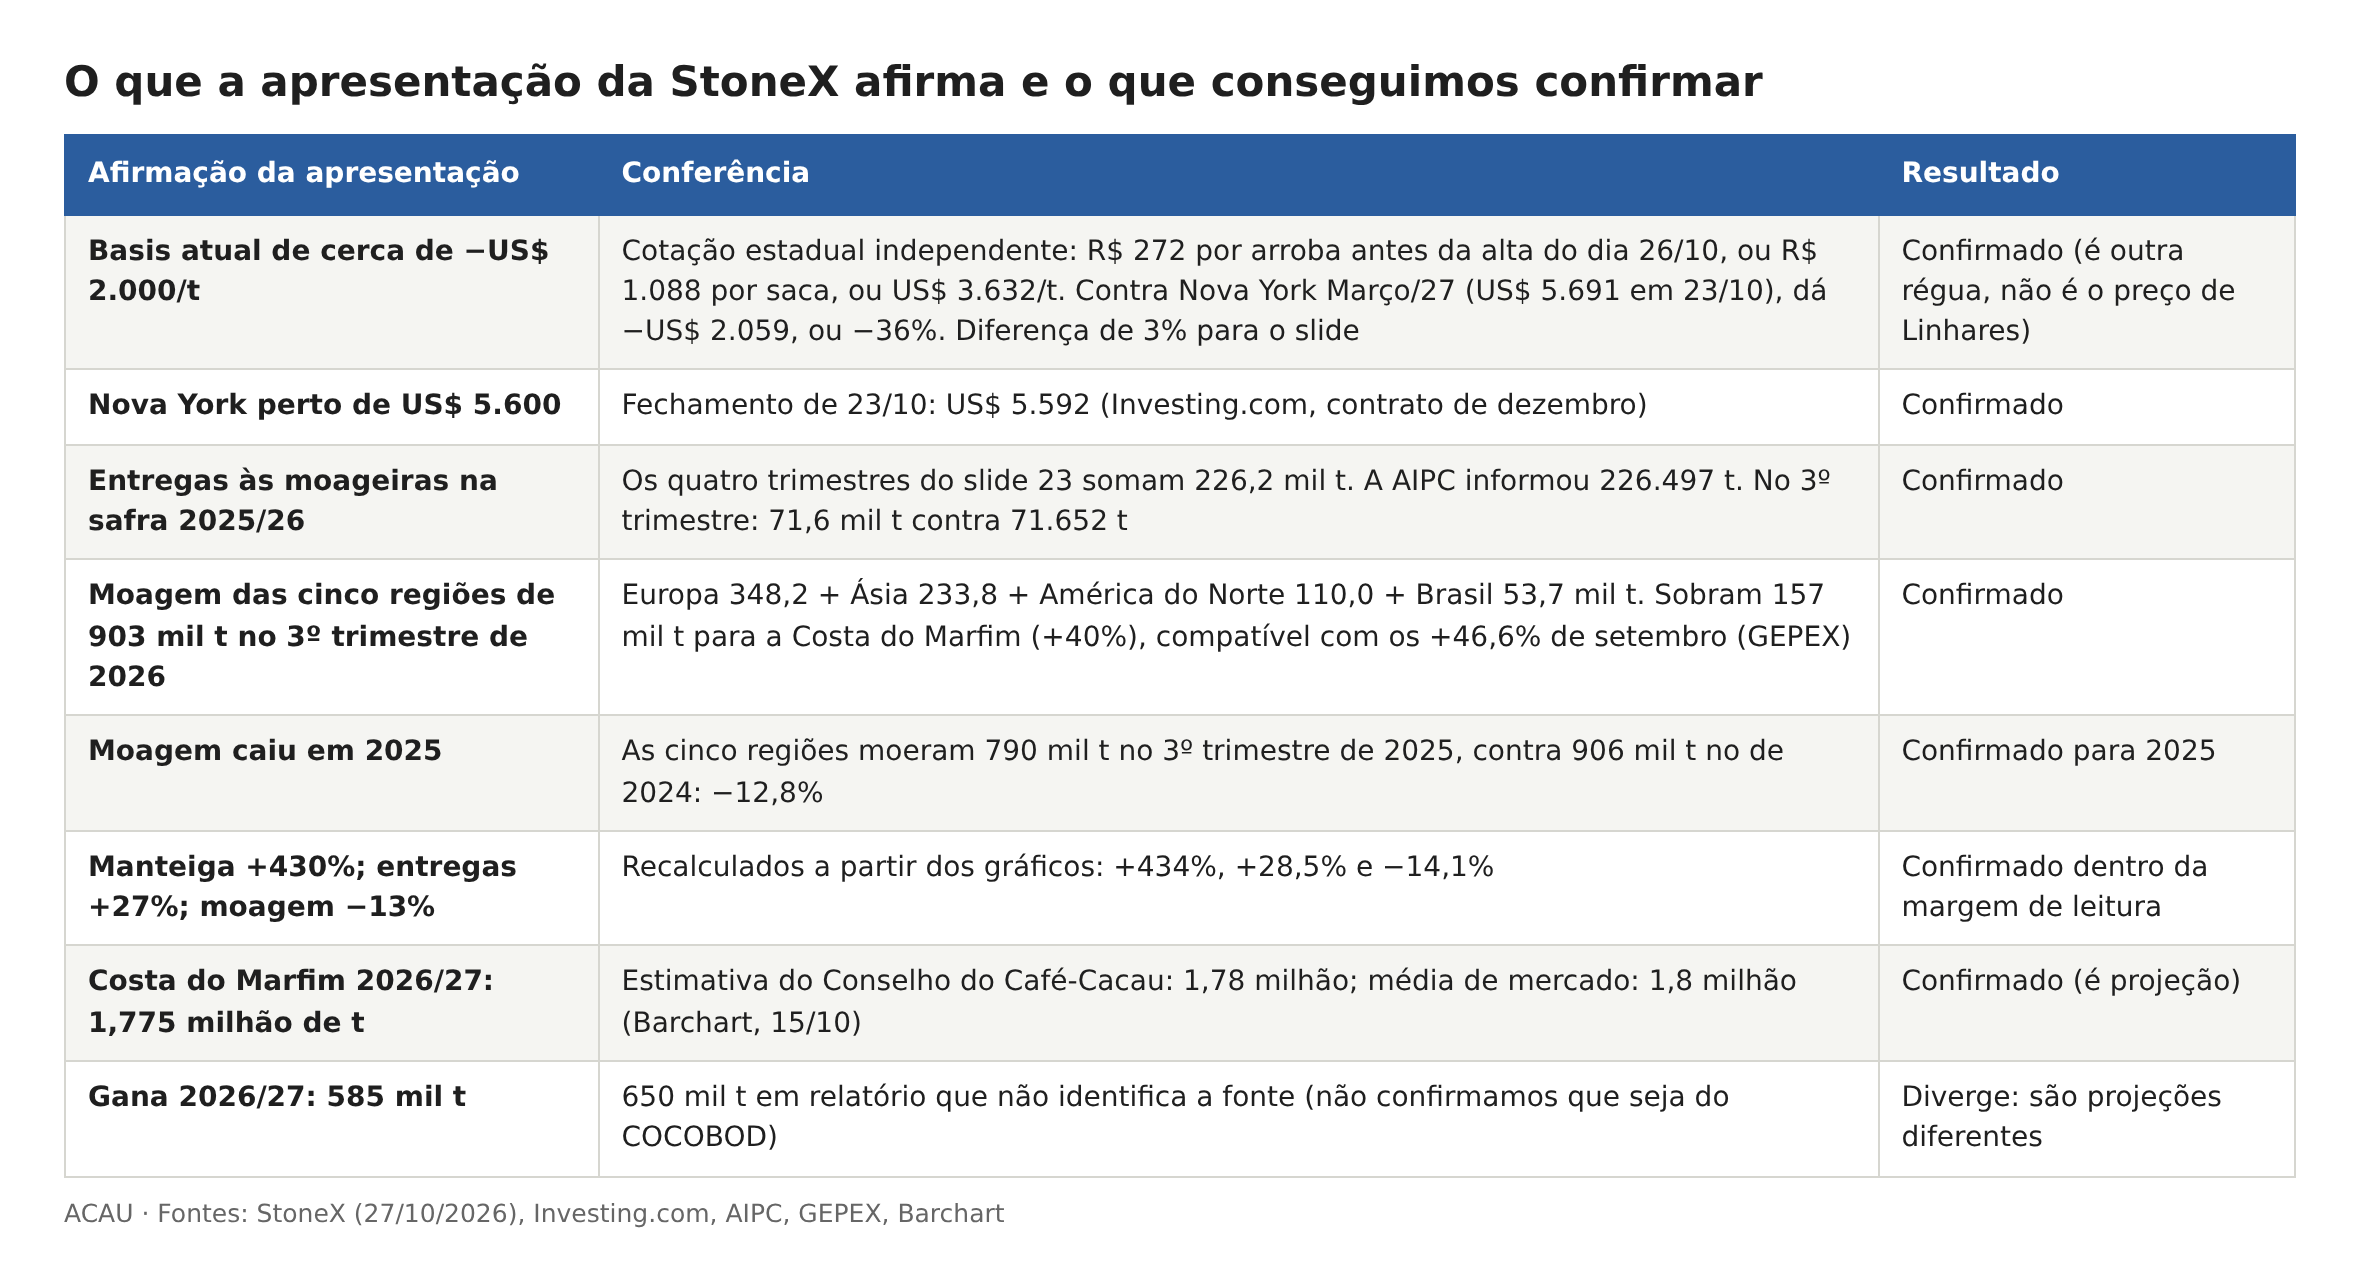
Para o balanço mundial da ICCO usado no slide 20 (superávit de 422 mil t em 2025/26 e de 25 mil t projetado para 2026/27), adotamos os números da própria apresentação. Esses números já foram revistos: em outubro a própria StoneX elevou o saldo de 2025/26 para 494 mil t (toneladas) e passou 2026/27 a um déficit de 64 mil t, como mostramos no artigo seguinte desta série, “Cacau 2026/27: o outro lado da leitura da StoneX”.
Resumindo: os números da StoneX, no geral, batem. Até aí, tudo bem. O problema não está no que ela mediu, está no que ela concluiu.
O que se contradiz
A explicação das causas tem cinco pontos que não fecham com os dados.
- Dólar contra percentual. O slide mede o basis em dólares e fala em recordes. Em percentual da bolsa, o desconto ficou entre −30% e −40% nos quatro pontos que lemos: −40% em outubro de 2025, −37% em março de 2026, −30% em abril e cerca de −35% em outubro de 2026. A bolsa foi de US$ 3.000 a US$ 6.000 no período, e o basis em dólar acompanhou. O “aprofundamento” de 2026 é, em boa parte, efeito do nível de preço. São leituras de gráfico, com margem de cerca de US$ 300 em cada eixo.
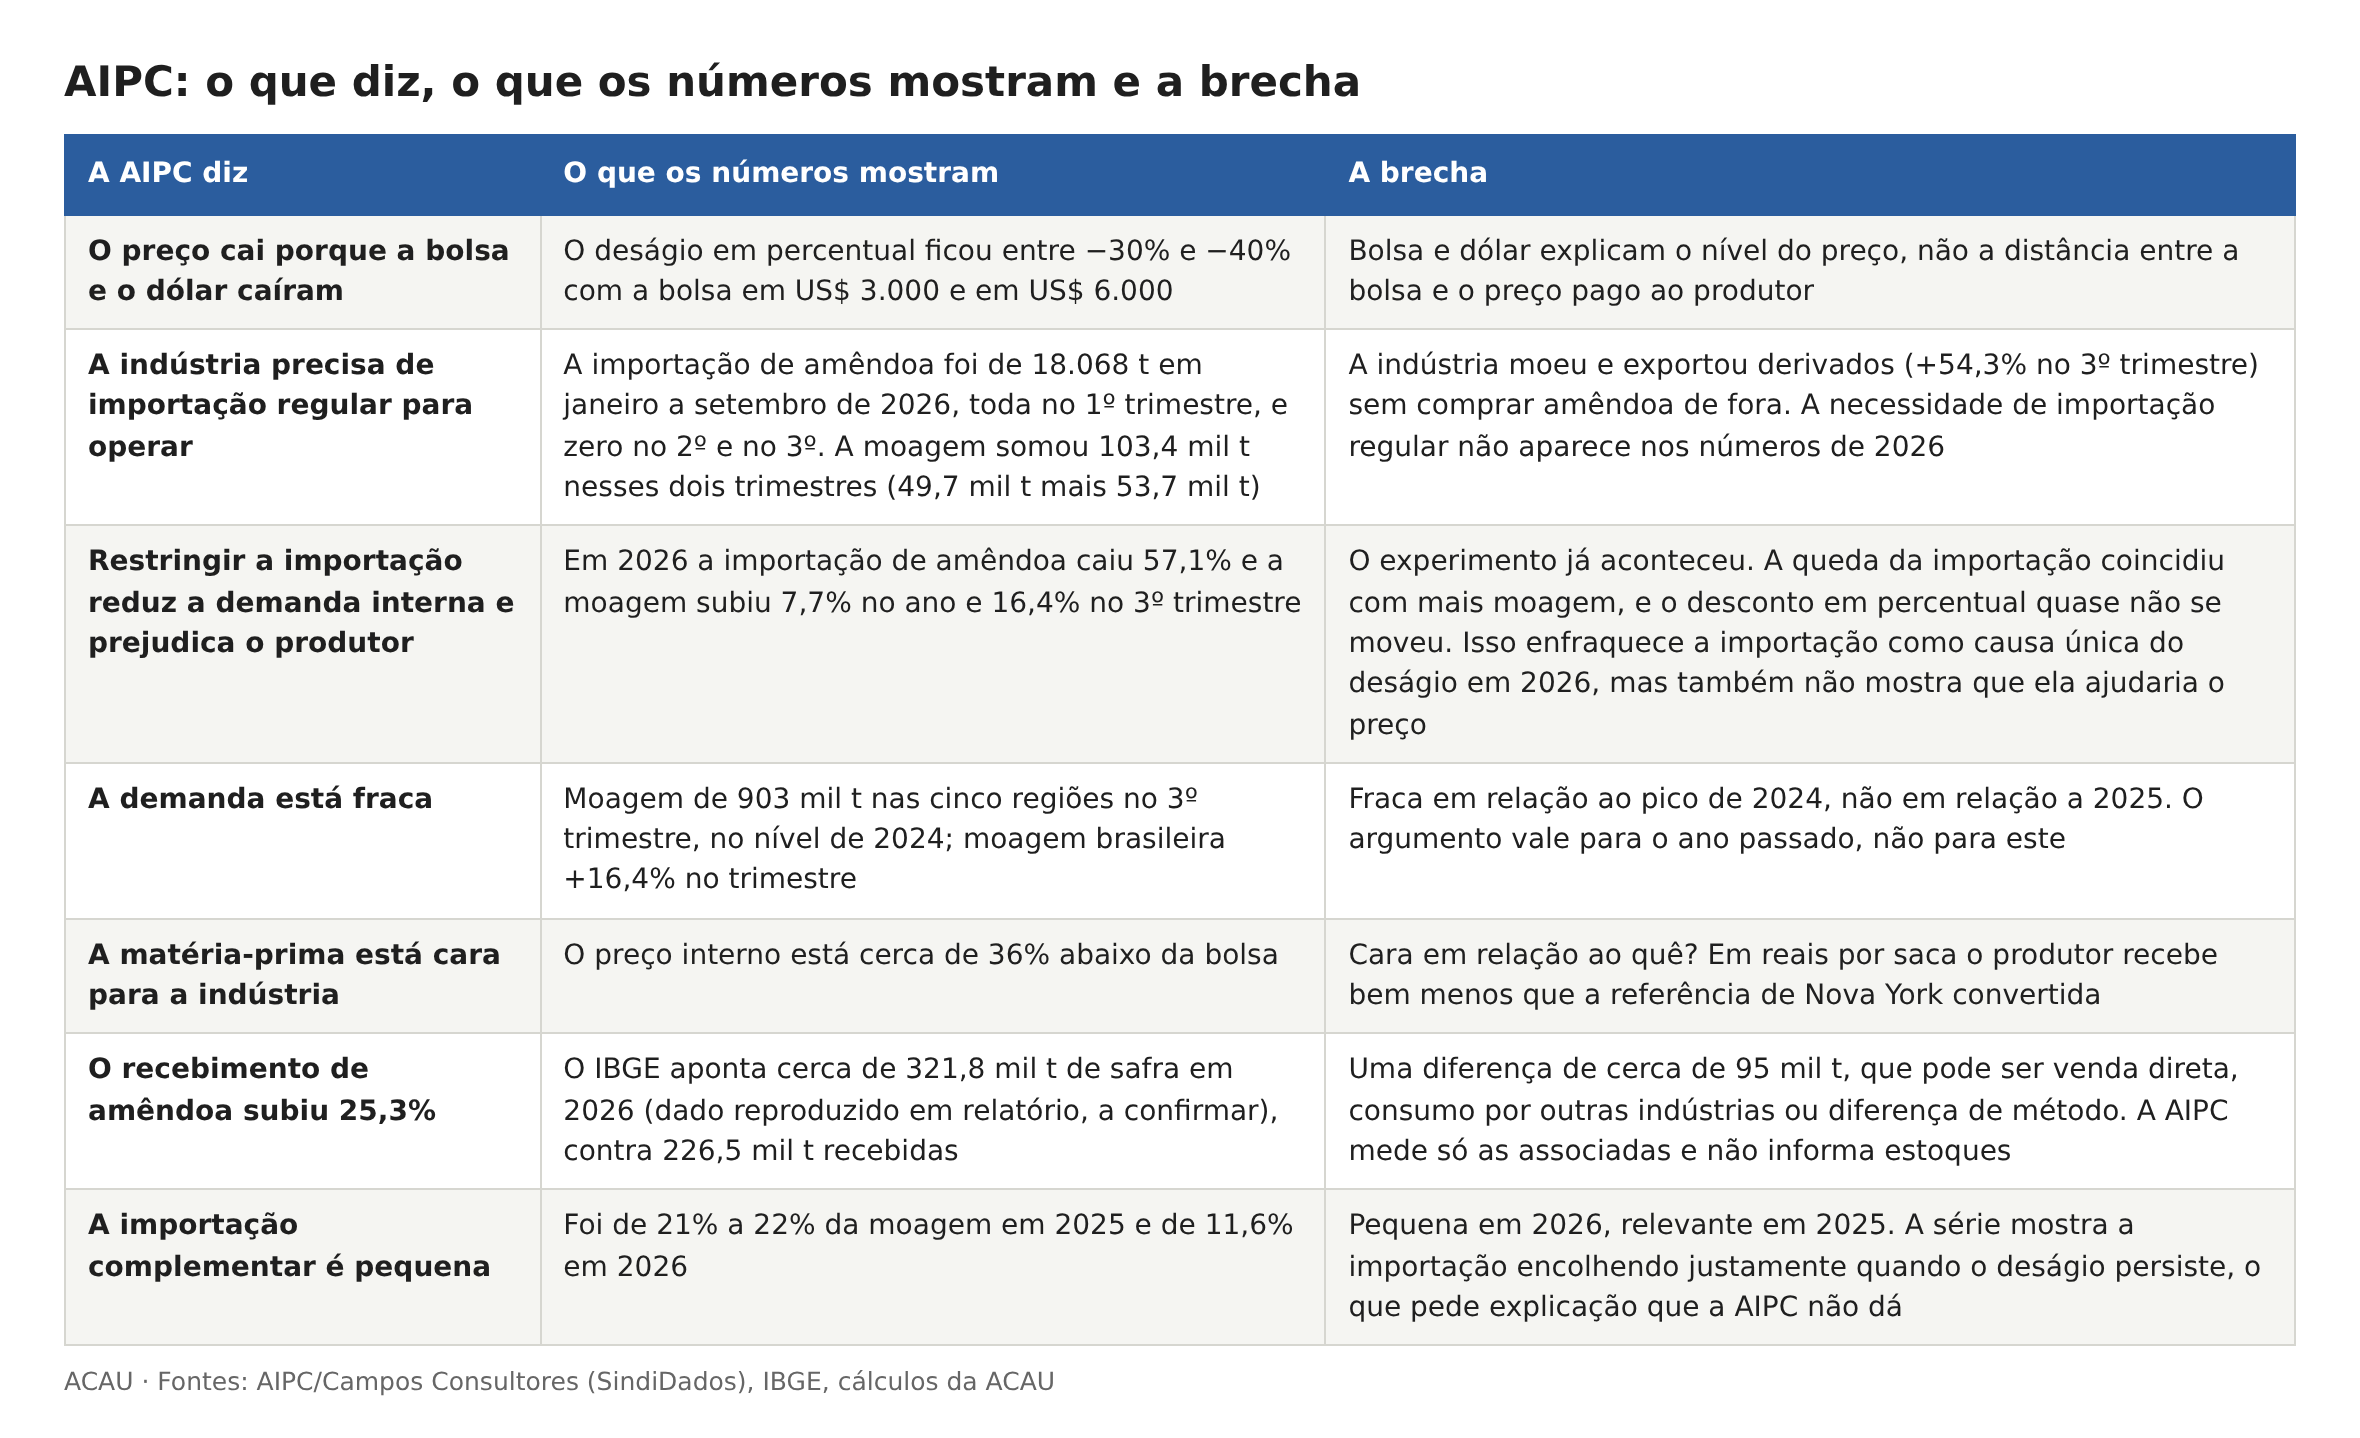
- A moagem não explica tudo. A moagem mundial caiu de 6% a 8% do pico ao mínimo (slide 27). A brasileira caiu 18,5% de janeiro a setembro de 2026 contra 2023 (AIPC), mais que o dobro, embora as janelas sejam diferentes. Em 2026 ela subiu 7,7% no ano e 16,4% no 3º trimestre, e o desconto em percentual quase não mudou. A demanda explica 2025. Em 2026 pesa a oferta: o recebimento de amêndoa pelas moageiras cresceu 25,3%. O slide mistura os dois períodos.
- “Demanda segue fragilizada”. O próprio gráfico mostra 903 mil t no 3º trimestre de 2026, no nível do 3º trimestre de 2024 (906 mil t). Do aumento de 114 mil t sobre 2025, 86% veio da Ásia e da Costa do Marfim, e 7% da Europa e da América do Norte somadas (cálculo nosso; a moagem da Costa do Marfim vem do grupo Gepex, segundo a ADM Investor Services). Moagem não é consumo: a recuperação é de processamento, e a apresentação não traz dado de vendas de chocolate que mostre o consumo de volta. Em vez disso, entre as fabricantes, a Lindt cortou em 30/09 a previsão de crescimento de 2026 para 0% a 2% depois de perder 7,5% de volume e mix no primeiro semestre; a Hershey informou em 29/10 queda de volume de 11% na confeitaria norte-americana; e a Mondelēz disse que o volume europeu é positivo em chocolate, embora com preço em queda. Uns caindo, outros subindo: o que as fabricantes mostram não basta para dizer que a demanda segue fragilizada, nem que ela se recuperou. O consumidor não é um dado binário. Dizer que a demanda caiu, ou que voltou, pede mais análise do que esses números permitem.
- A comparação com café e soja. São médias de três anos de produtos com canal de exportação consolidado, e o cacau passou esses três anos numa escassez inédita. O balanço brasileiro está perto do equilíbrio: a própria StoneX projeta 210 mil t de safra, e a moagem dos 12 meses até setembro foi de 207 mil t (AIPC). A conclusão de que o deságio é estrutural não foi demonstrada.
- Eixo de tempo do slide 6. A série termina com Nova York perto de US$ 3.000 e Ilhéus perto de US$ 1.900. Pelos slides 8 e 16, esses níveis só ocorreram em março de 2026, mas o eixo termina em 2025. Parece defasagem do eixo. É leitura visual e precisa ser confirmada com a StoneX.
Há ainda uma diferença de método sem importância grande: a apresentação usa o 2º contrato contínuo de Nova York, e o boletim usa o contrato em vigor. O desconto muda cerca de 1 ponto percentual conforme o contrato escolhido (−35,1% contra −36,2%).
O que podemos concluir: a StoneX explica o deságio pela demanda fraca, mas o desconto em percentual quase não mudou quando a bolsa dobrou de valor. Isso mostra que o tamanho do desconto não depende só do preço lá fora, o que é leitura nossa.
O que está incompleto
O que mais pesa nas lacunas da apresentação é a importação. Ela não aparece em nenhum dos 27 slides, nem de amêndoa nem de derivados.
- Importação de amêndoa. A AIPC registrou 18.068 t de importação de janeiro a setembro de 2026, todas no 1º trimestre, e 42,1 mil t em 2025 (+65,2%). Não houve importação de outubro a dezembro de 2025. A apresentação da AIPC separa o recebimento nacional (226,5 mil t de outubro de 2025 a setembro de 2026) do recebimento total, que soma a importação. Com as 18,1 mil t importadas, o recebimento total foi de 244,6 mil t, contra moagem de 207,0 mil t (AIPC): uma sobra de 37,6 mil t, ou 18% da moagem, da qual a importação responde por 48% (cálculo nosso).
- Importação de derivados. Foram 32.709 t de janeiro a setembro de 2026 (−2% sobre 2025), 41.189 t em 2024 e 42.844 t em 2025. Em amêndoa equivalente, com fatores de conversão de 1,25 a 1,33 que são suposição nossa, isso dá 41 a 44 mil t em nove meses, mais que o dobro da importação de amêndoa. A fonte não separa manteiga, pó e liquor.
- Alternativas de quem compra. A apresentação não trata de poder de barganha. Nossa hipótese, que os dados não provam, é esta: a indústria tem alternativas, que são a amêndoa importada pelo drawback e os derivados prontos, e o produtor não tem canal de exportação. Um desconto de 35% é muito maior que um custo de frete, o que aponta para um canal de exportação praticamente fechado: a exportação brasileira de amêndoa foi de 130 t em 2024 e de 376 t em 2025, menos de 0,3% do recebimento nacional (AIPC, com dados do ComexStat). A apresentação da StoneX não quantifica custo de exportação nem discute isso.
- Estoques. Não há dado de estoque nas moageiras. O único estoque que conhecemos é o da bolsa de Nova York: 3.606.396 sacas em 19/10, o maior em 2 anos e 3 meses (Barchart, 19/10).
- O que é “entrega”. Os dados da AIPC contam o cacau recebido pelas moageiras associadas. Não medem produção nem a venda direta a chocolateiros e a transformação na fazenda. Ler “entregas em alta” como “produção em alta” é parcial.
- Câmbio sem números. A fórmula inclui o dólar, mas nenhum slide mostra o efeito. Na semana até 23/10, Nova York caiu 0,9% e o dólar caiu 1,58% (Agência Brasil): a referência em reais caiu cerca de 2,5%, estimativa nossa. Dias depois o movimento foi no sentido oposto: a PTAX saltou de R$ 5,0371 (23/10) para R$ 5,4998 (26/10), alta de 9,2% do dólar, que compensou a queda de Nova York. O mesmo preço de US$ 5.592 valia cerca de R$ 1.690 por saca em 23/10 e vale cerca de R$ 1.790 com o dólar de 27/10 (PTAX de R$ 5,334), aumento de 5,9%, igual à alta do dólar entre essas duas datas e menor que os 9,2% de 26/10 porque o dólar recuou no dia seguinte (cálculo nosso).
- Perspectivas. O título promete, mas a segunda parte traz só balanço mundial e projeções de safra. Não há projeção de preço nem de deságio. A Lei 15.404/2026, que eleva o mínimo de cacau no chocolate, também não é citada.
O que podemos concluir: faltam justamente os números que mostrariam quem manda no preço na porteira. A apresentação não traz importação, estoque nem poder de barganha de quem compra.
E o Espírito Santo: a série é de Ilhéus, e a série não permite saber se o deságio que o produtor capixaba enfrenta segue o mesmo caminho. Essa pergunta só se responde com uma série própria.
AIPC: de onde vêm os números e o que fica sem resposta
A AIPC é a outra parte do debate, e a leitura dela também precisa ser conferida. O que ela publica é útil, mas parte dos argumentos se apoia em números cuja base não é nomeada, e há perguntas centrais que o material não responde. A tabela abaixo separa o que tem fonte declarada do que não tem.
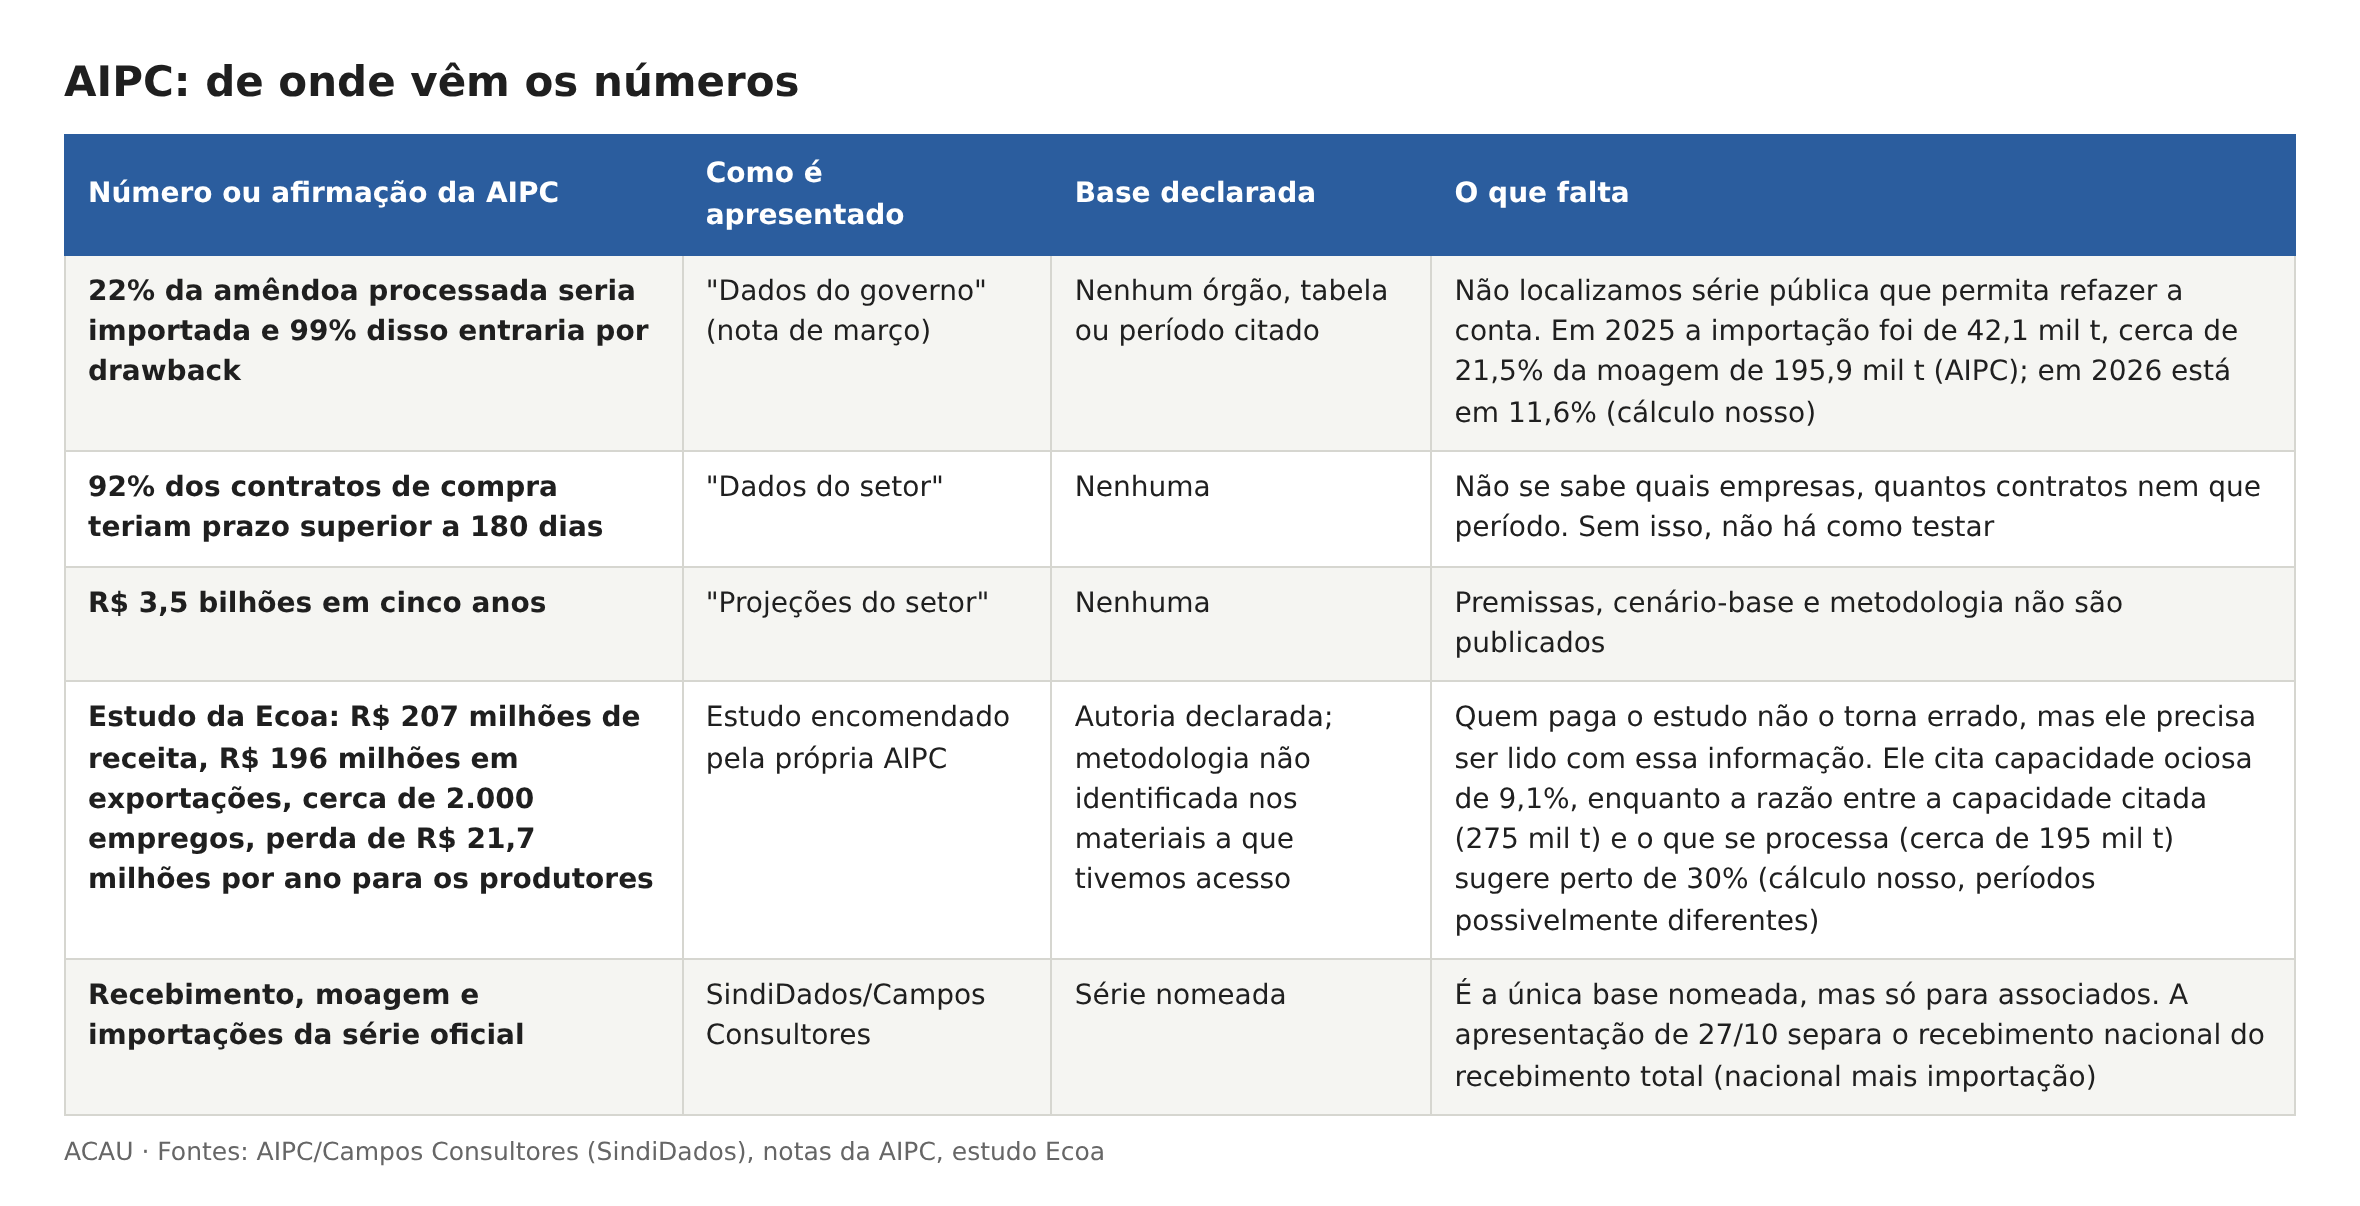
O ponto mais sensível não é nenhum número isolado. A AIPC explica o preço do cacau pela bolsa, pelo dólar e pela oferta, mas não explica por que o preço interno fica tão abaixo da bolsa. Preço global em queda não responde ao deságio local de cerca de 36%, que existe com a bolsa em alta ou em baixa. Essa é a brecha mais importante, e a tabela seguinte põe cada argumento ao lado do que os números mostram.
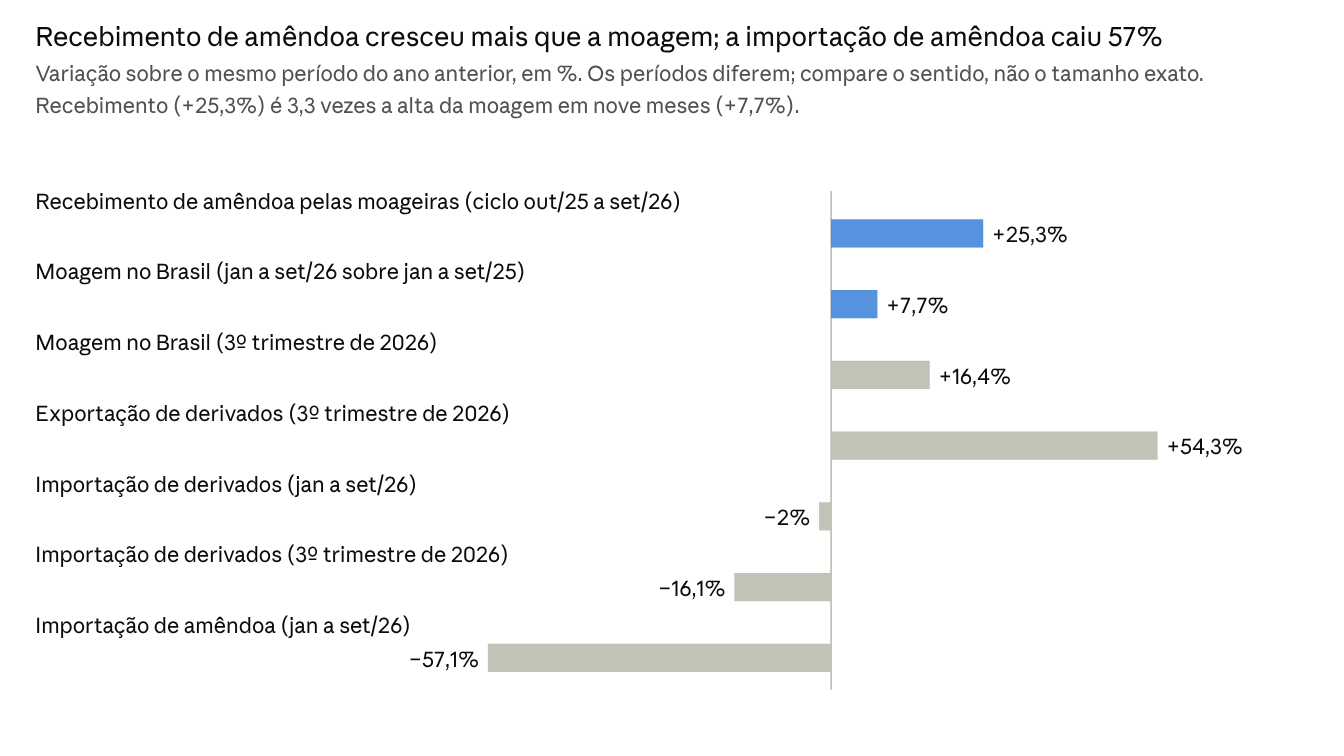
AIPC/Campos Consultores (SindiDados), dados divulgados em 09/10/2026; variações percentuais sobre o mesmo período de 2025; os períodos de cada série diferem
O gráfico mostra o problema de lógica da narrativa de falta de matéria-prima: o recebimento de amêndoa cresceu cerca de 3,3 vezes mais que a moagem em 2026, e a importação de amêndoa desapareceu depois de março. Se a oferta doméstica cresce mais que o processamento e a indústria não importa, o que sobra é estoque ou pressão de preço. Pelos números da própria AIPC, o recebimento total superou a moagem em quatro dos últimos cinco trimestres, uma sobra de 37,6 mil t nos 12 meses até setembro. Isso sugere acúmulo, mas é leitura nossa: a AIPC não divulga estoques nas associadas, e essa é a pergunta que decide a leitura.
Uma hipótese que os dados sustentam, sem provar: o desconto percentual se manteve estável com a bolsa mais baixa e com a importação zerada, o que combina mais com poder de compra concentrado do que com custo de oportunidade da importação. O teste está à vista. Se a bolsa subir e o desconto em percentual continuar perto de −36%, as explicações estrutural e de barganha ganham peso; se o desconto encolher, o argumento da indústria sobre o custo da matéria-prima ganha.
Os dados reais que faltam na apresentação
A apresentação trata a importação como pano de fundo. Quando a série de dez anos é posta na mesa, aparecem três coisas que ela não mostra.
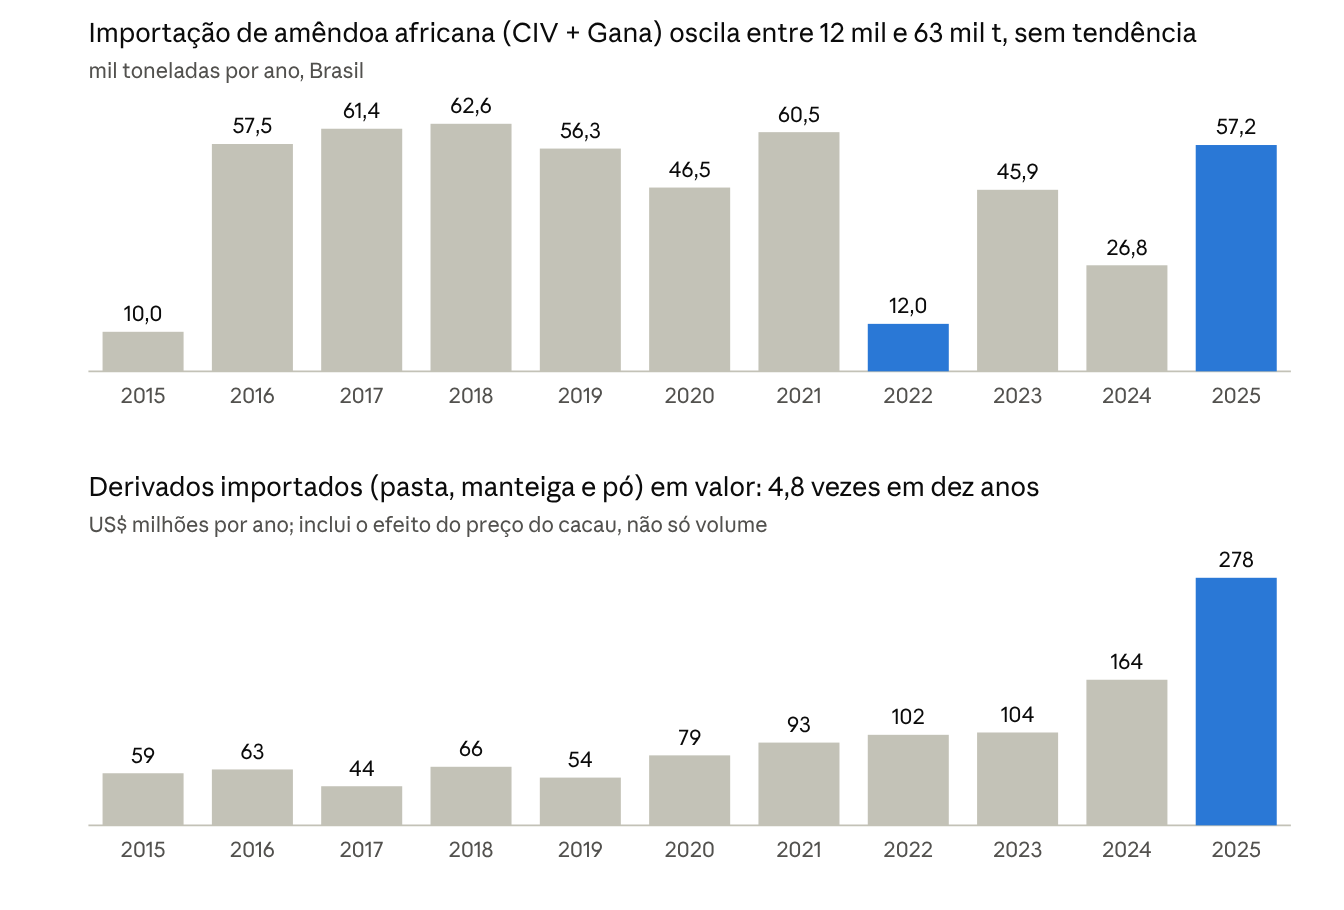
WITS/UN Comtrade (Brasil, importações; HS 1801, 1803, 1804, 1805), dados de 2025 podem ser preliminares; quantidades do WITS têm falhas pontuais
Primeiro, a amêndoa africana não segue tendência: entra em volume alto (57 a 63 mil t) em 2016–2019 e 2021, cai a 12 mil t em 2022 e volta a 57 mil t em 2025. Entre 2018 e 2023, a correlação com o recebimento doméstico das moageiras é negativa (−0,40, com apenas seis anos, portanto apenas indicativa): importa-se mais quando a oferta nacional é menor. Isso é coerente com a lógica de complemento, mas o salto de 2025 (+113% sobre 2024) aconteceu com o preço em queda, o que combina mais com a leitura de oferta confortável para a indústria do que com falta de matéria-prima.
Segundo, os derivados importados cresceram em valor de forma contínua desde 2019, e aceleraram em 2024 e 2025. O volume confirma: 41,2 mil t em 2024 e 42,8 mil t em 2025 (+4,0%, AIPC/Campos Consultores). Como o valor embute o preço do cacau, que subiu muito no período, a multiplicação por 4,8 exagera o volume. Mesmo assim, a razão entre derivados importados e produção de chocolate subiu de forma visível: de cerca de US$ 87 por tonelada de chocolate em 2018 para cerca de US$ 342 em 2025, ainda que o preço explique parte disso. A produção de chocolate ficou praticamente estável entre 2018 e 2025 (761 mil t para 814 mil t), o que torna difícil atribuir o aumento de importações a crescimento de mercado.
Terceiro, o teste da Lei 15.404/2026, a chamada lei do mínimo de cacau no chocolate. Publicada em 11/05/2026, ela só passa a valer cerca de 360 dias depois, por volta de maio de 2027. Em janeiro–setembro de 2026 foram importadas 32,7 mil t de derivados, cerca de 2% abaixo do mesmo período de 2025. O primeiro semestre ficou 8,1% abaixo do de 2025. O terceiro trimestre ficou 17,0% acima do mesmo trimestre de 2025, que foi o mais fraco dos nove trimestres da série da AIPC, e 16,1% abaixo do 2º trimestre de 2026. Não há salto de importação associado à aprovação da lei: o 3º trimestre, o primeiro depois da publicação, ficou abaixo dos dois anteriores. Isso não prova que ela seja irrelevante: a antecipação pode vir mais perto da vigência, e a série mensal por NCM (1803, 1804 e 1805, no Comex Stat) é o próximo dado a incorporar.
Em resumo, os números reais reforçam que existe uma via de substituição de matéria-prima por derivado, que ela cresce e que a apresentação não a considera. Eles não bastam para afirmar que essa via, sozinha, produz o deságio estrutural. Para isso faltam o preço nacional contínuo da amêndoa e os estoques das moageiras, discutidos nas seções seguintes.
Conclusões
Os fatos da apresentação se sustentam. O deságio medido (cerca de US$ 2.000 por tonelada, algo entre −30% e −40% da bolsa de Nova York) bate com um preço baiano independente que conferimos, e a decomposição da moagem do terceiro trimestre (Ásia e Costa do Marfim concentram a queda e a alta) é coerente com os números que conhecemos.
A história causal se sustenta em parte. O que a apresentação explica bem é 2025, em que a demanda caiu. Explica menos 2026, em que a oferta pesa mais, e aí ela omite o que mais pode ter contado: a amêndoa importada responde por cerca de 48% do excedente brasileiro (18,1 mil t de 37,6 mil t nos 12 meses até setembro), e os derivados importados somam 41 a 44 mil t em equivalente-amêndoa, com fatores de conversão que assumimos e não verificamos.
A afirmação estrutural de longo prazo, a de que o deságio persiste, não está demonstrada. Para demonstrá-la seria preciso uma série contínua de preço nacional da amêndoa e dos estoques das moageiras, e nenhuma das duas existe publicamente de forma confiável.
É aqui que a descontinuidade estatística pesa. Quando a Conab deixa de medir o preço nacional da amêndoa por anos, falha que a ACAU vem reclamando há tempos, cada parte passa a contar a história com o dado que lhe convém: a indústria fala em oferta abundante, a bolsa fala em câmbio e basis, o produtor sente o preço cair. Sem a série, não há como separar efeito de mercado de efeito de poder de barganha. A hipótese de que a indústria, tendo importação de amêndoa e de derivados como alternativa, impõe um teto ao preço, enquanto o produtor não tem canal de saída comparável, é coerente com o que se vê, mas continua hipótese. Só dados abertos a testam.
Pontos de atenção para o produtor capixaba
Este texto é informativo e não recomenda vender, segurar ou comprar cacau. Os pontos abaixo são o que vale acompanhar.
O deságio deve ser lido em percentual da bolsa, e não só em dólares: o percentual se manteve entre −30% e −40%, e uma queda do preço em Nova York reduz o deságio em dólares sem que o produtor ganhe nada. O câmbio entra na conta de forma direta: o preço físico é (bolsa ± basis) × câmbio, e movimentos de 2,5% numa semana e de 9,2% em um dia (26/10) mexem no preço em reais sem que o basis mude.
O Espírito Santo não aparece na apresentação, e os dados semanais de Linhares (preço de convertido e prêmio) são o que permitiria medir o deságio capixaba. Por fim, vale acompanhar a importação mensal de derivados no Comex Stat (NCM 1803, 1804 e 1805) à medida que a Lei 15.404/2026 se aproxima da vigência, em torno de maio de 2027.
Fontes, método e lacunas
A base é a palestra “O que explica o deságio do cacau brasileiro?: Cenário e tendências do Mercado Global” , criada pela StoneX e apresentada durante a 72ª reunião da Câmara Setorial da Cadeia Produtiva do Cacau e Sistemas Agroflorestais, realizada no dia 27 de outubro de 2026 (27 slides), confrontada com dados públicos: cotações de Nova York (Investing.com, Barchart), importações do Brasil (WITS/UN Comtrade), produção de chocolate e importação de derivados (ABICAB via Agência Brasil, 07/2023 e 07/2026; Monitor Mercantil, 07/2020), recebimento de amêndoa (AIPC/Campos Consultores via Folha Agrícola, 09/10/2026; BNB/ETENE); AIPC, “Dados Setoriais do 3º trimestre de 2026”, apresentação de 27/10/2026; Lei 15.404/2026 (Mattos Filho) e a MP 1.341/2026.
Os preços e o câmbio de referência vão até 27/10/2026, data da apresentação da StoneX; os resultados de empresas citados vão até 29/10/2026.
Lacunas que limitam as conclusões: não há série contínua de preço nacional da amêndoa (a Conab interrompeu a medição por anos; um documento do BNB cita uma série de preço ao produtor da Conab na Bahia para 2024, de modo que a lacuna é de série nacional contínua, não de toda medição); não há dado público de estoque das moageiras; o Comex Stat mensal por NCM depois de maio de 2026 ainda não integra a análise; os fatores de conversão de derivado em amêndoa (1,25 e 1,33) são suposições; a produção de chocolate de 2015–2017, 2020 e 2023 não foi localizada com segurança; as quantidades do WITS têm falhas e os dados de 2025 podem ser preliminares; e a série semanal de Linhares depende de dados que a ACAU reúne periodicamente.
ATENÇÃO! A apresentação mencionada neste artigo não será disponibilizada para download por uma questão de respeito aos direitos autorais da StoneX. Por favor, não insista.
Voltar para o blog